住宅ローン関連保険
病気や火災などの“もしも”に備えることで、安心の未来を手に入れましょう。
住宅ローン関連保険
病気や火災などの“もしも”に備えることで、安心の未来を手に入れましょう。

団体信用生命保険(団信)とは
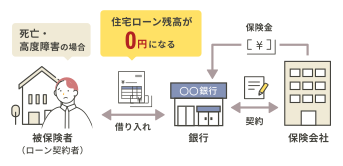
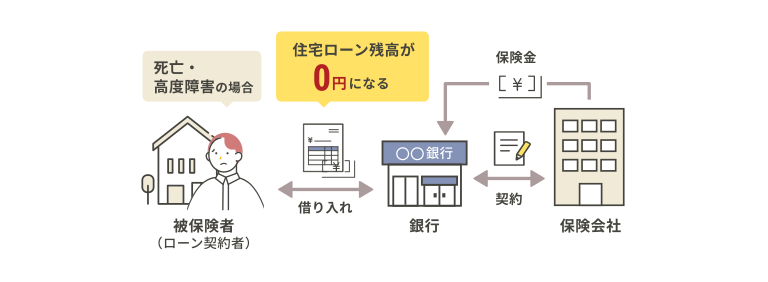
住宅ローンのお借入期間中に、万一お客さまが亡くなられたり所定の高度障害になった場合、ローン残高が0円になる保険です。
団体信用生命保険(団信)とは
住宅ローンのお借入期間中に、万一お客さまが亡くなられたり所定の高度障害になった場合、ローン残高が0円になる保険です。
団体信用生命保険
ラインナップ
病気や怪我で働けなくなると、住宅ローンの返済は大きな負担に。そんな“もしも”に備えるなら、疾病保障付住宅ローンで家族とマイホームを守りましょう。
-
ラインナップ
上乗せ金利
-
全疾病保障
年+0.4%

-
アドバンスト8疾病保障
年+0.3%
-
ベーシック8疾病保障
年+0.2%
-
ハーフがん全疾病保障
年+0.1%
-
夫婦連生団信
「しずぎん愛のカタチ」年+0.1%
-
地銀協住宅ローン団信
なし
ワイド団信
持病や病歴があっても、『ワイド団信』ならご加入いただける可能性があります。
上乗せ金利
年+0.3〜0.5%
ご加入時年齢
50歳以下
さらに万一に備えて
火災保険(住宅ローン専用)
火災や落雷、台風や豪雨などの自然災害、さらには日常の思わぬ事故まで。マイホームを守るための幅広いリスクにしっかり備えられます。
団体信用生命保険ラインナップ
病気や怪我で働けなくなると、住宅ローンの返済は大きな負担に。そんな“もしも”に備えるなら、疾病保障付住宅ローンで家族とマイホームを守りましょう。
-
ラインナップ
上乗せ金利
-
全疾病保障
年+0.4%
-
アドバンスト8疾病保障
年+0.3%
-
ベーシック8疾病保障
年+0.2%
-
ハーフがん全疾病保障
年+0.1%
-
夫婦連生団信「しずぎん愛のカタチ」
年+0.1%
-
地銀協住宅ローン団信
なし
ワイド団信
持病や病歴があっても、『ワイド団信』ならご加入いただける可能性があります。
上乗せ金利
年+0.3〜0.5%
ご加入時年齢
50歳以下
さらに万一に備えて
火災保険(住宅ローン専用)
火災や落雷、台風や豪雨などの自然災害、さらには日常の思わぬ事故まで。マイホームを守るための幅広いリスクにしっかり備えられます。

保険についてわかったら

Webでかんたん事前審査
スマホやPCで
かんたん入力

最短即日で
結果回答


保険を相談して決めたい方は
店舗でお気軽にご相談ください

契約なしでも相談可能
口座がなくても相談可能
一部店舗では土日も相談可能


関連保険に関する
よくあるご質問
Q
火災保険の加入は必須ですか?
火災保険の加入は必須ですか?
A
当行の住宅ローンをご利用いただく場合には、火災保険の加入が必須です。建物にはお借り入れ期間終了日まで火災保険を付保いただきます。また、必要に応じて当行が取り扱っている火災保険のご案内も可能です。
Q
他行から借り換える場合、現在加入している火災保険を継続できますか?
他行から借り換える場合、現在加入している火災保険を継続できますか?
A
お借り換え前に付保している火災保険が、保険期間がご返済期間以上のもの(継続される場合も含みます)で、保険金額がお借入額以上である場合は、その火災保険を継続していただくことができます。
また、必要に応じて当行が取り扱っている火災保険のご案内も可能です。
Q
ワイド団信について教えてください。
ワイド団信について教えてください。
A
健康上の理由で通常の団体信用生命保険への加入が認められなかった方向けに、引受範囲を拡大した団体信用生命保険です。
住宅ローン債務者が保障開始日以降に死亡、所定の高度障害状態または余命6ヵ月と判断された場合、その時点の住宅ローン残高が保険金として支払われます。
<ご留意事項>
- ご加入には保険会社所定の引受審査があり、健康上の理由があるすべての方がご加入いただけるわけではありません。
- 住宅ローン金利に年0.3%~年0.5%上乗せした金利が適用されます。

