- /
- 個人のお客さま /
- ローン /
- 住宅ローン /
- 住宅ローンはじめてガイド /
- ⑦連帯保証と連帯債務の違い

住宅ローンはじめてガイド7
連帯保証と連帯債務の違い
それぞれの責任の範囲や手続きの違いを理解しましょう。
住宅ローンはじめてガイド7
連帯保証と連帯債務の違い
それぞれの責任の範囲や手続きの違いを理解しましょう。

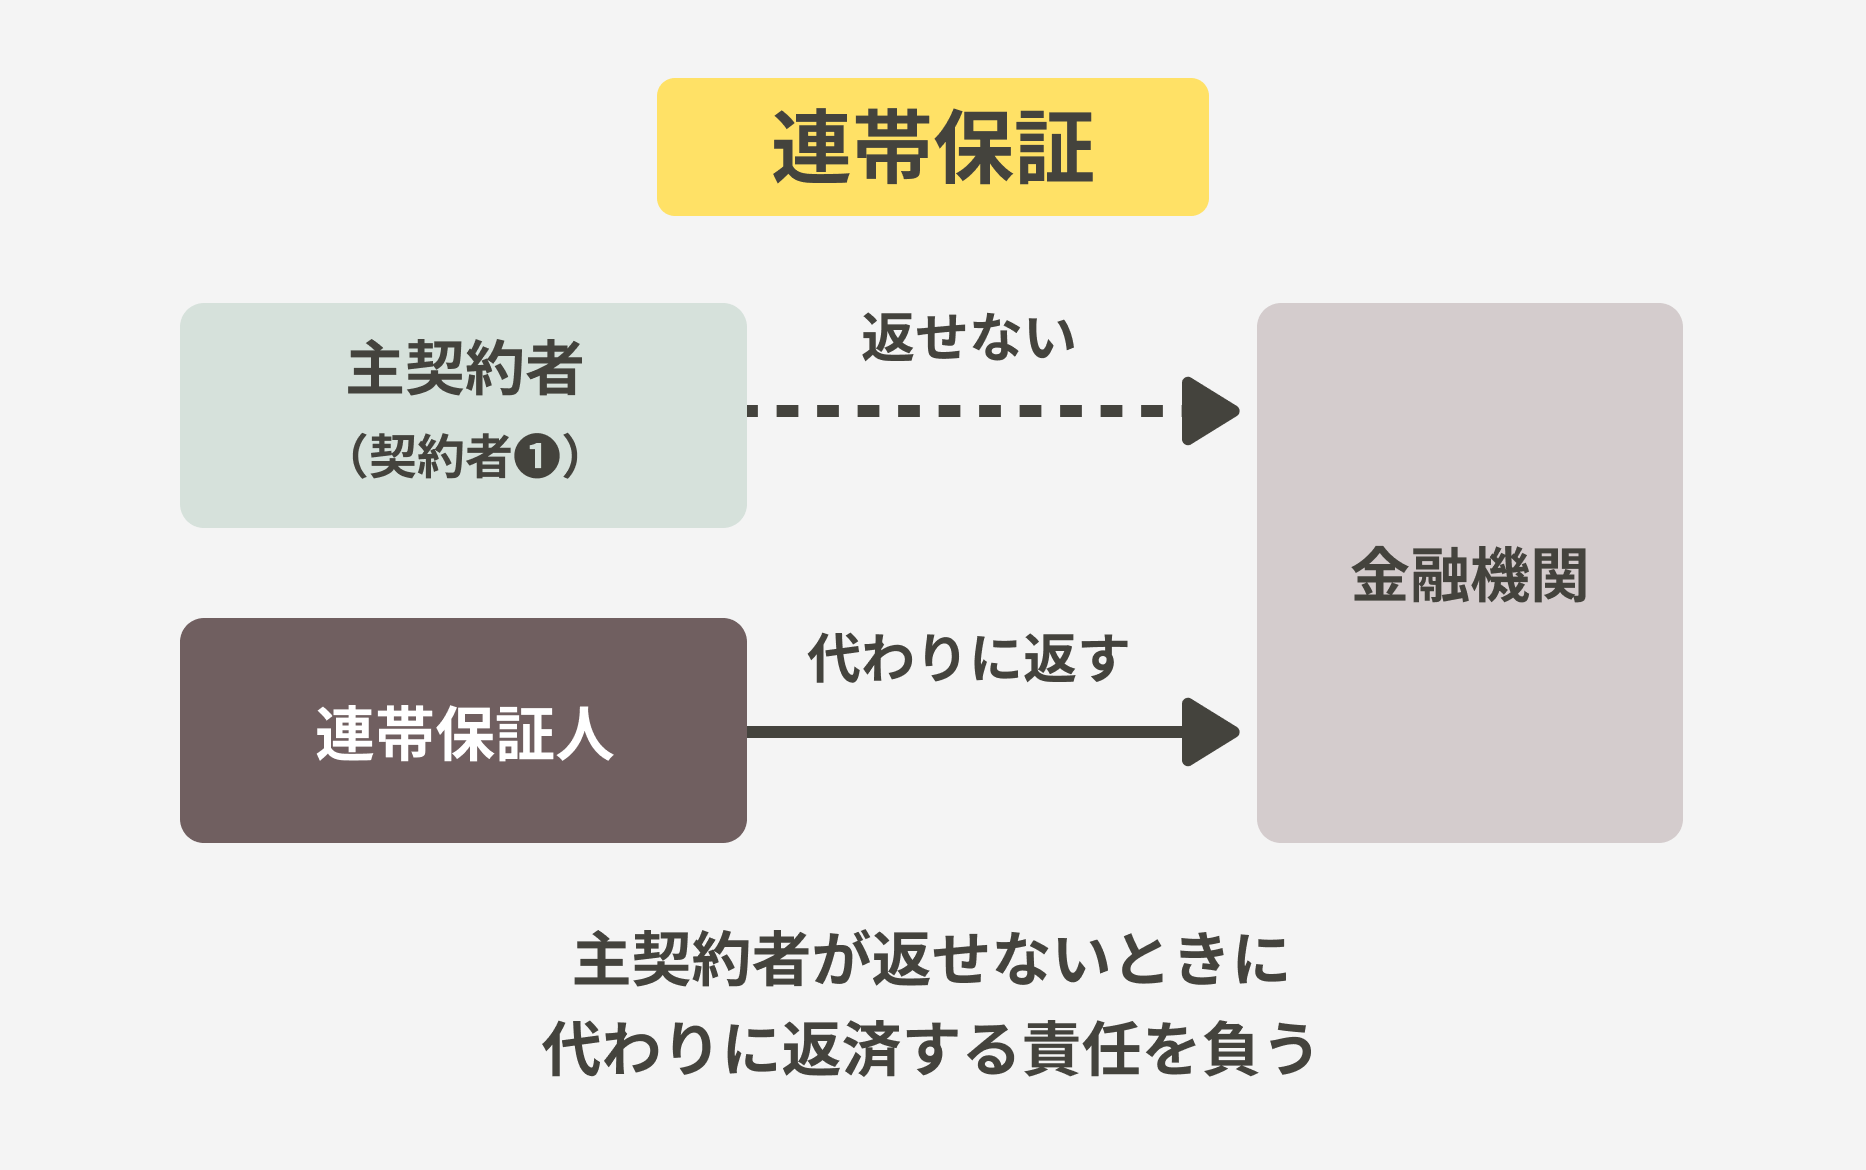
連帯保証人とは?
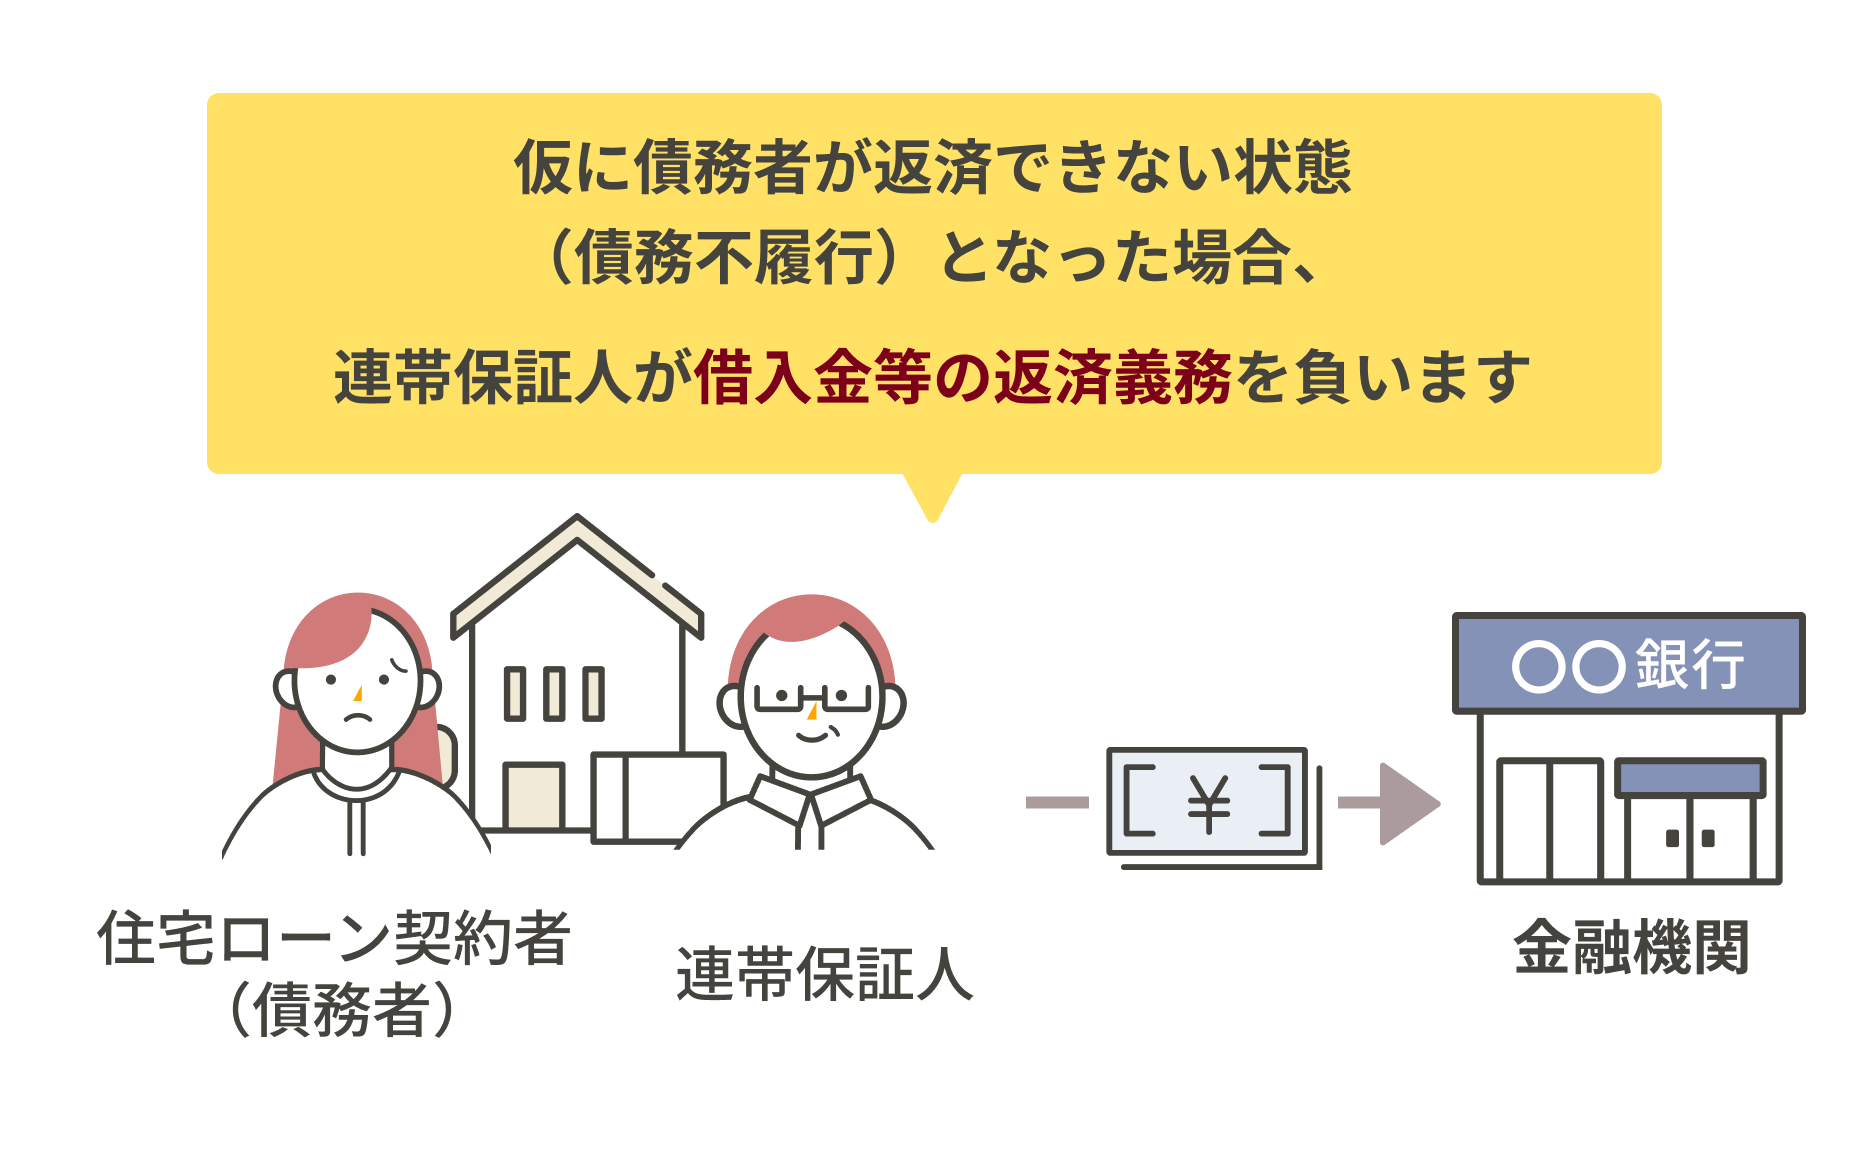
住宅ローンを借りた人(債務者)が借入金等を返済できなくなったときに代わりに返済する人のことです。
連帯保証人とは?
住宅ローンを借りた人(債務者)が借入金等を返済できなくなったときに代わりに返済する人のことです。
連帯保証人は慎重に!
知っておきたいリスクとは?
債務者が返済できない状態(債務不履行)となった場合、すぐに債権者から返済を求められます。後々大きな負担になる可能性があるため、慎重にお考えください。
1
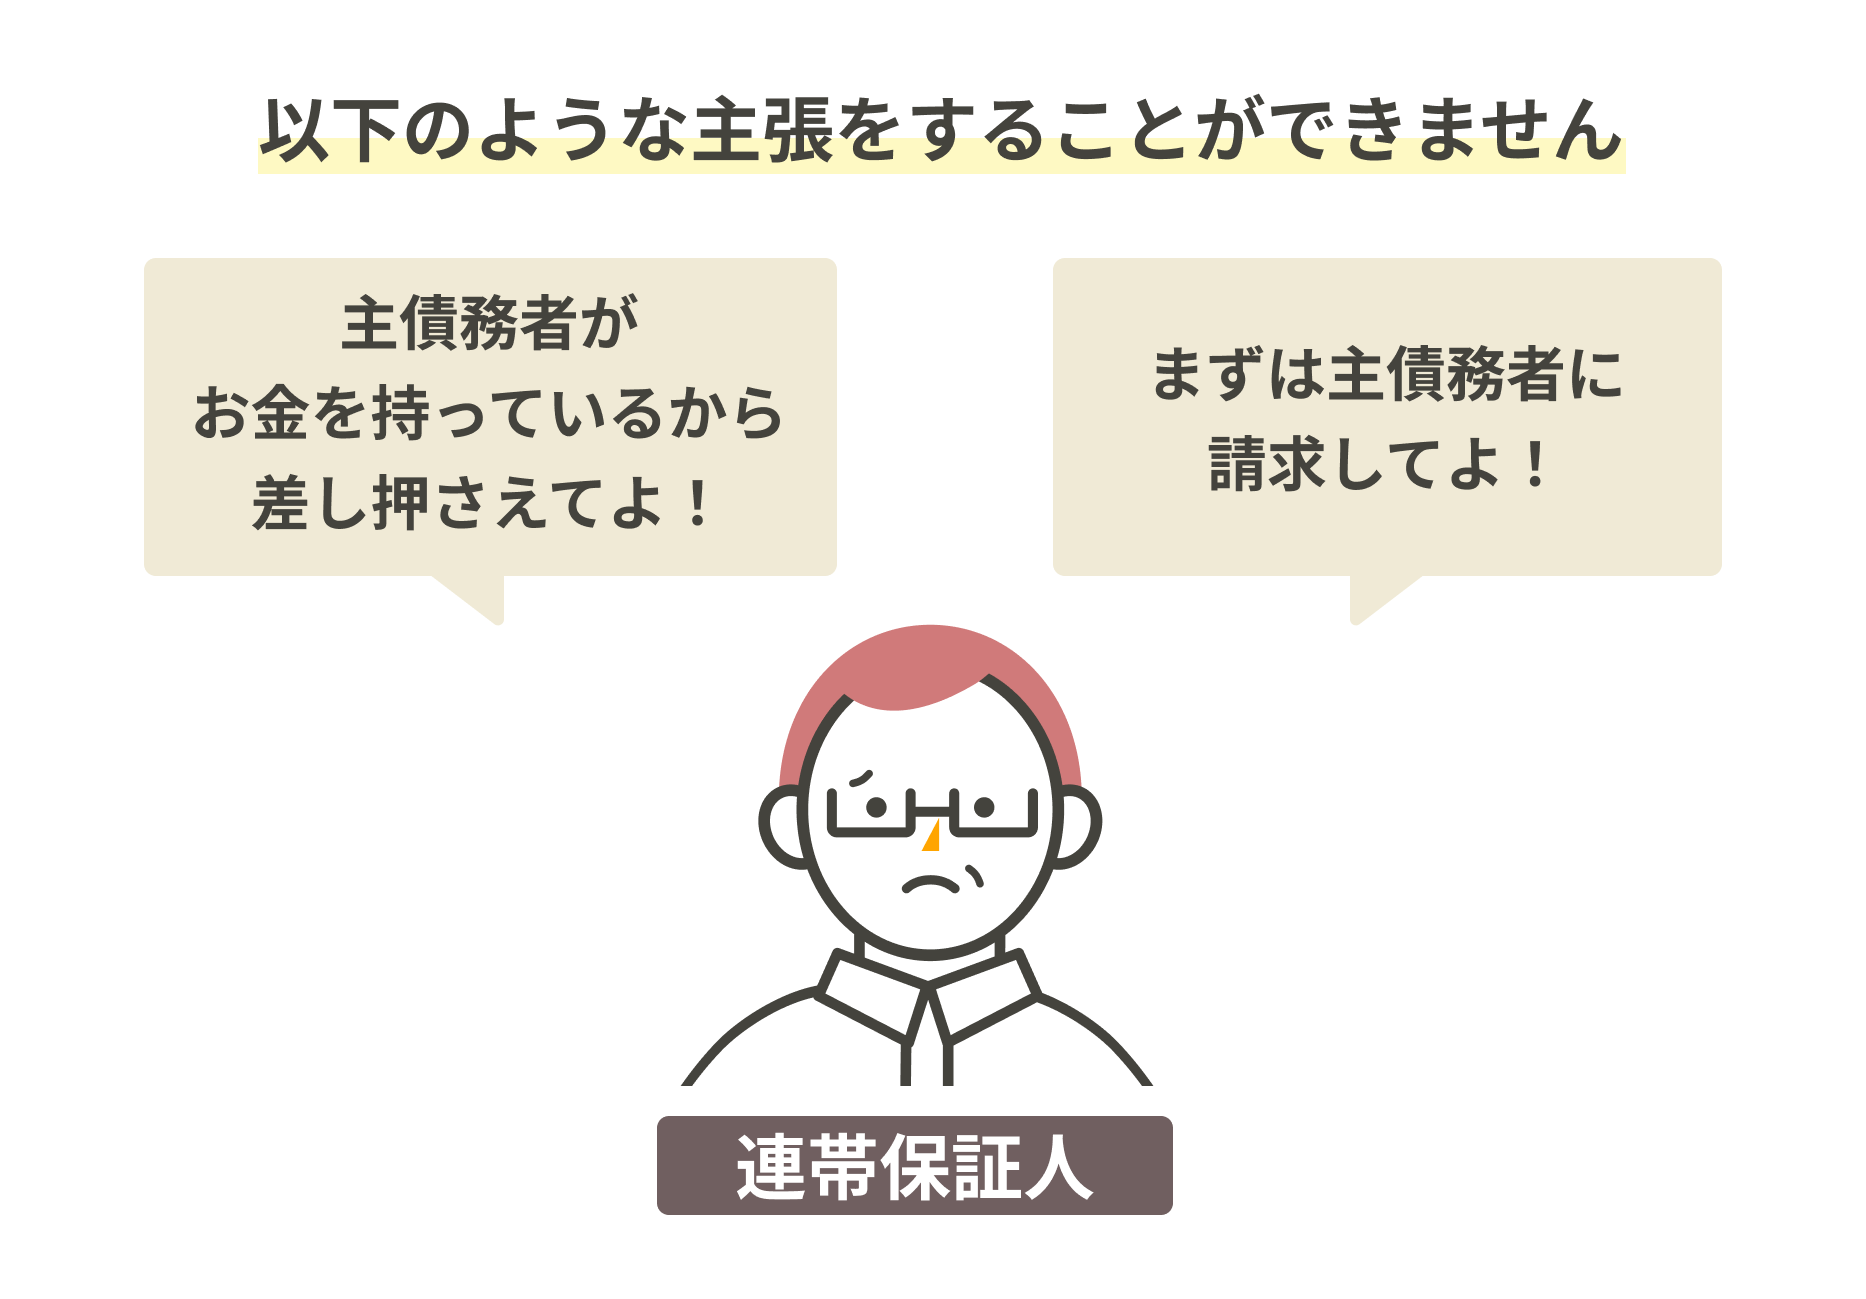
債権者に「言い返す権利」を持っていない
通常の保証人と異なり、連帯保証人は「検索の抗弁」と「催告の抗弁」を持っていません。
2
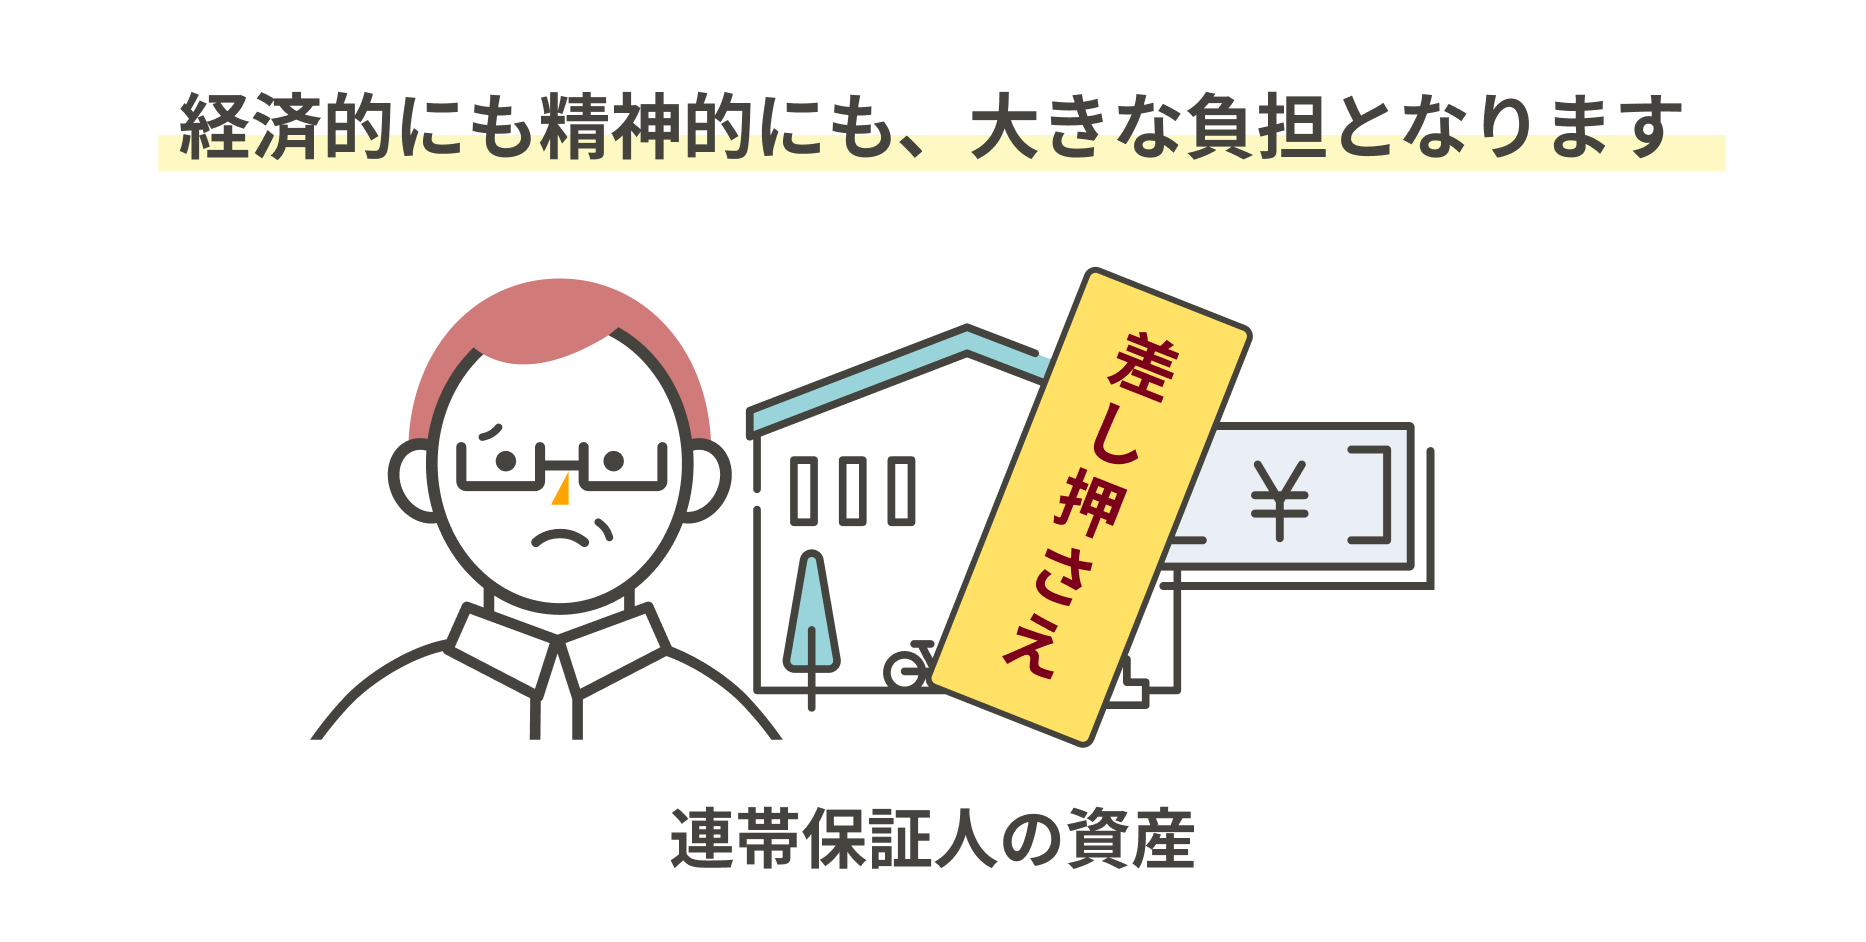
返済を滞納・拒否した場合、資産を差し押さえられることも
連帯保証人が代わりに債務を返済する必要があり、返済ができない場合は資産を差し押さえられる可能性があります。
3
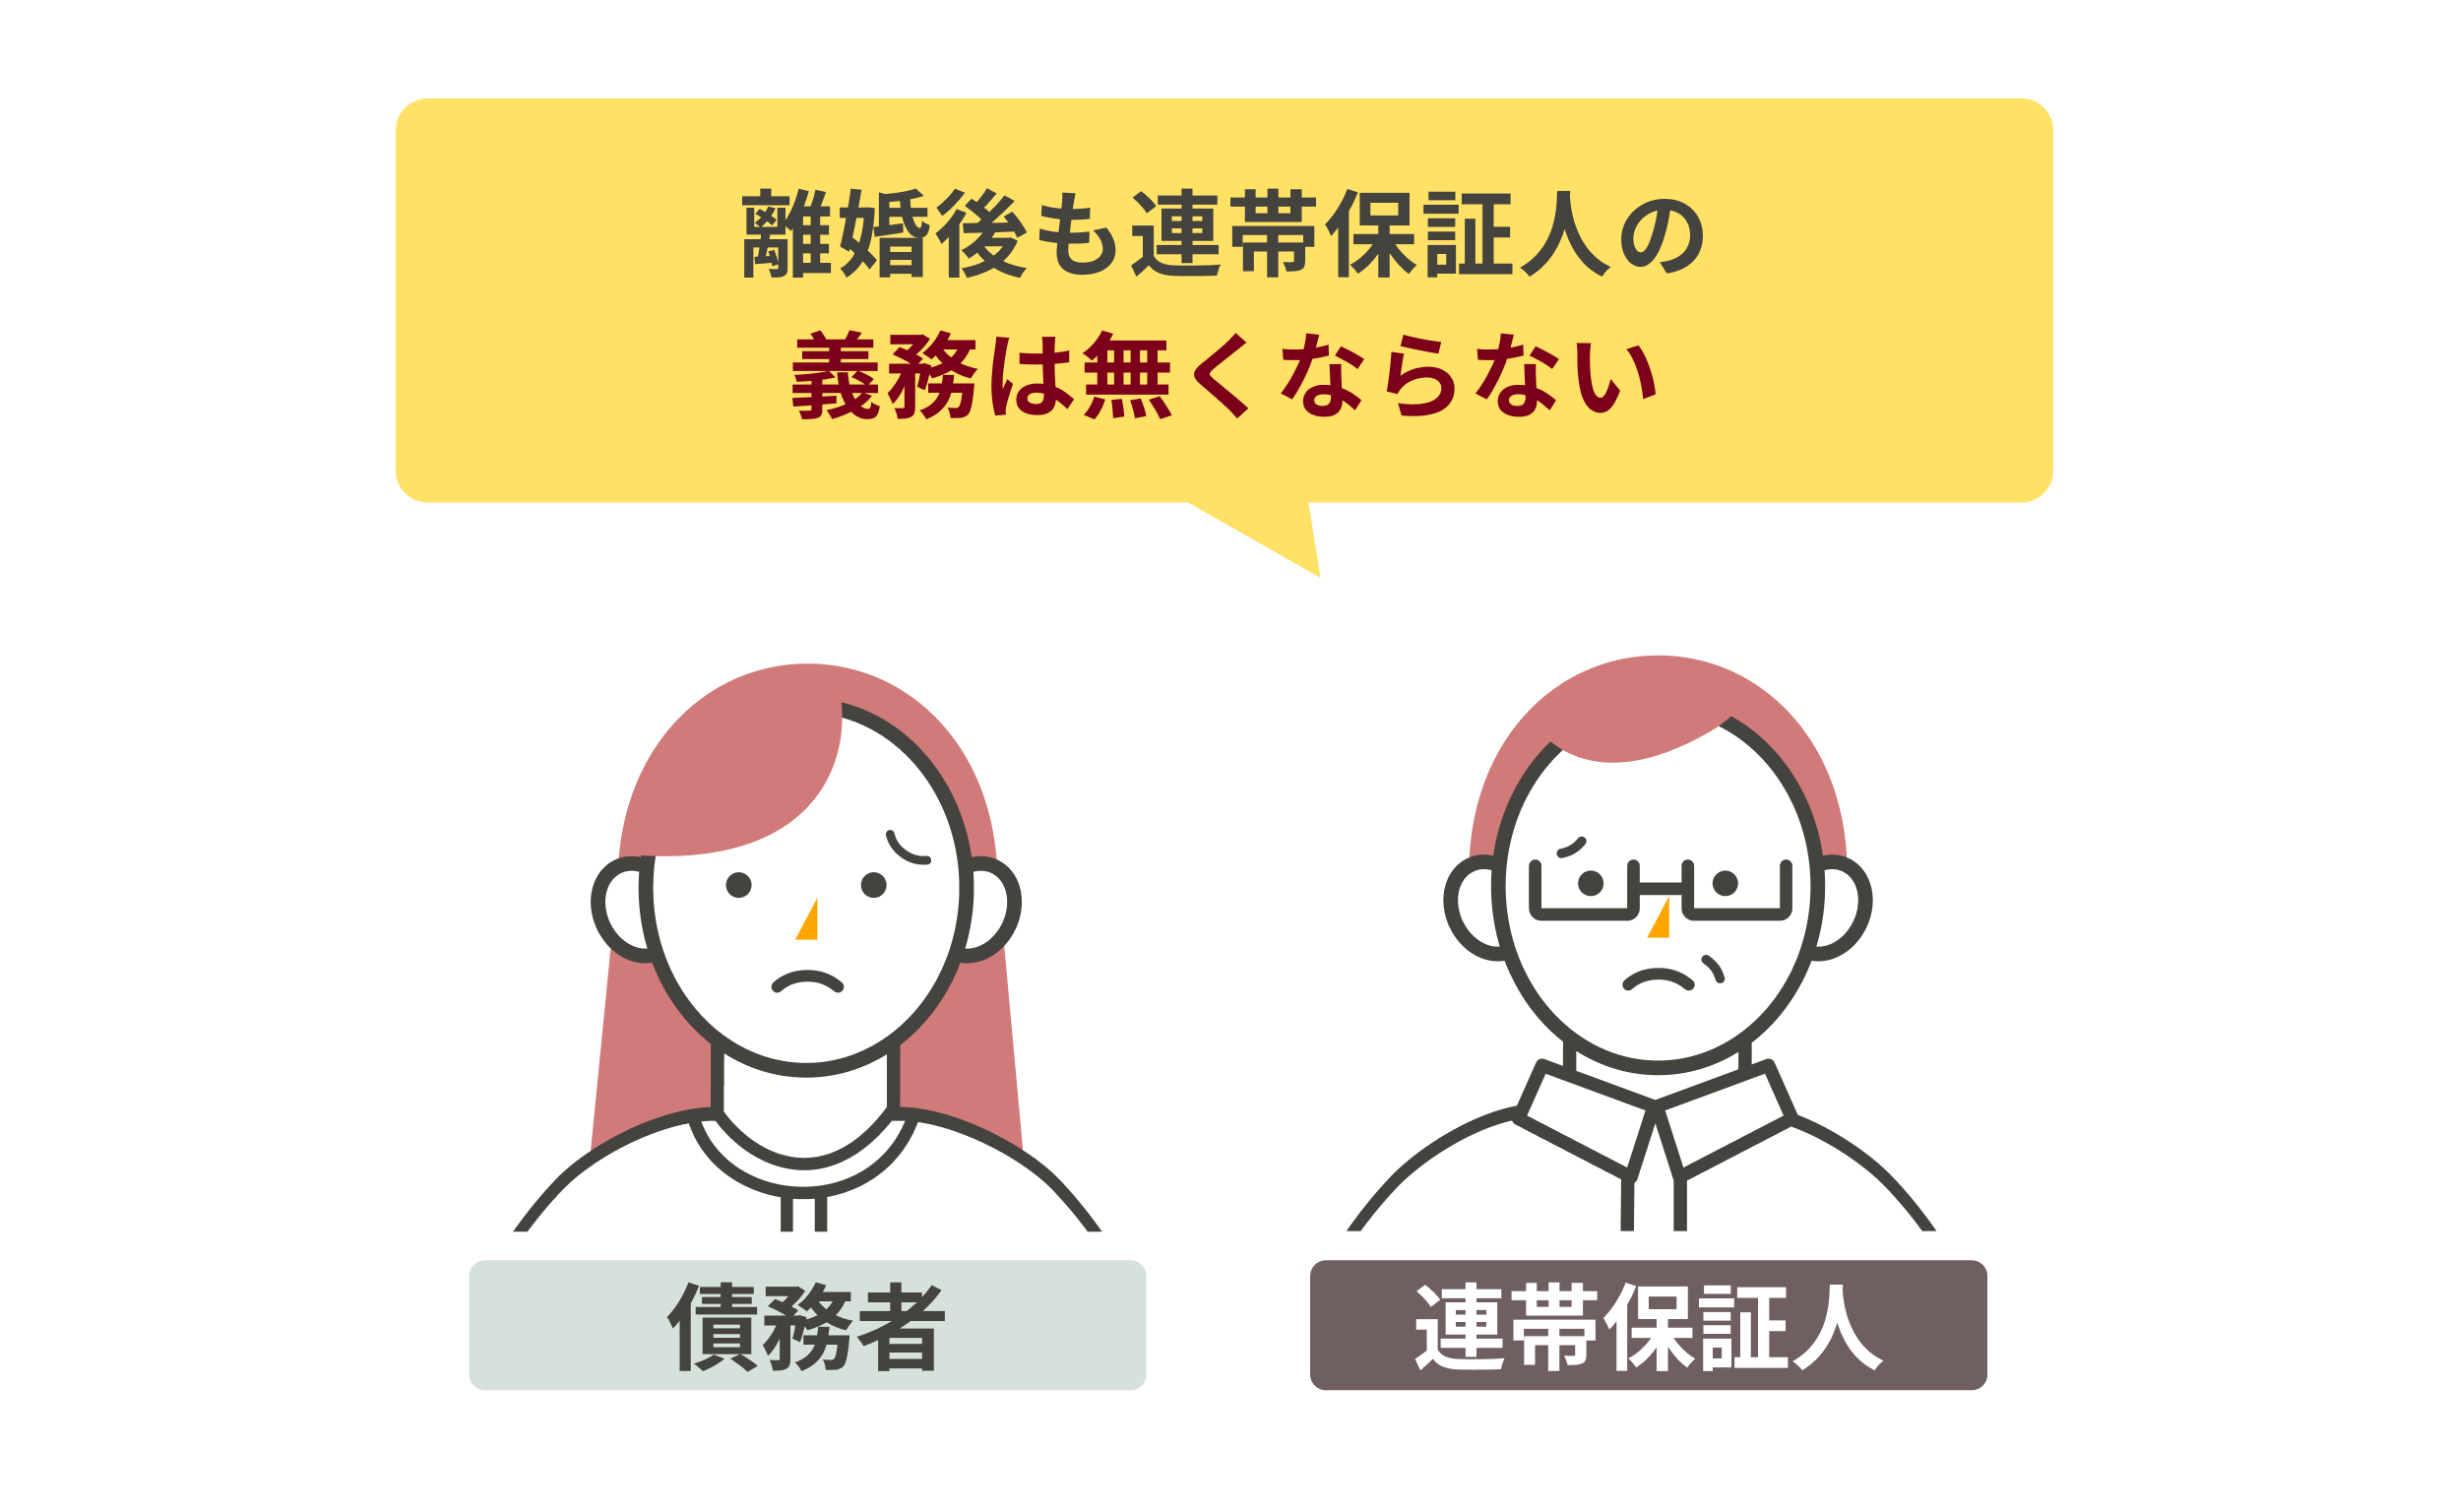
離婚した場合でも返済義務は無くならない
配偶者の連帯保証人となる場合、離婚した場合でも、連帯保証人としての返済義務はなくなりません。
4
連帯保証人が亡くなった場合、相続人に引き継がれる
連帯保証人が亡くなると原則としてその返済義務は相続人に引き継がれます。
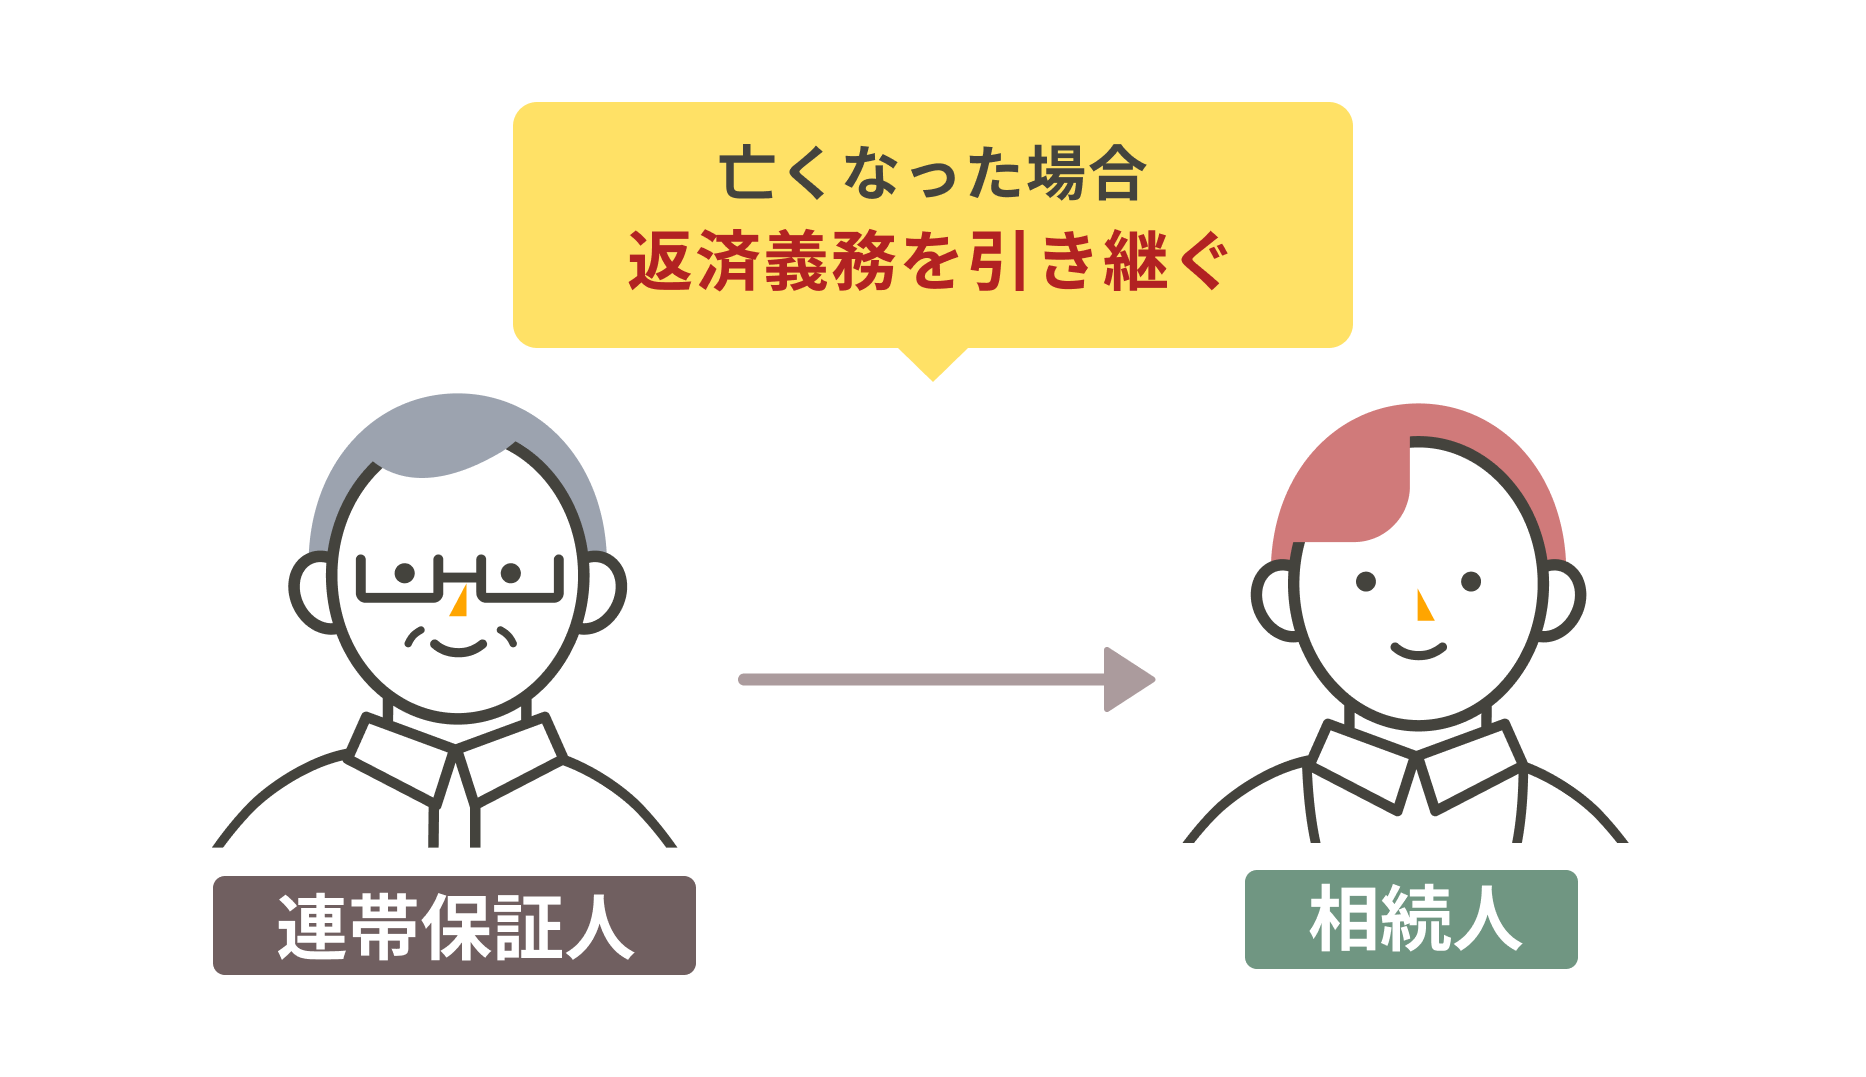
ただし、相続放棄すれば、返済義務を引き継がないことも可能です
連帯保証人は慎重に!
知っておきたいリスクとは?
債務者が返済できない状態(債務不履行)となった場合、すぐに債権者から返済を求められます。後々大きな負担になる可能性があるため、慎重にお考えください。
1
債権者に「言い返す権利」を持っていない
通常の保証人と異なり、連帯保証人は「検索の抗弁」と「催告の抗弁」を持っていません。
2
返済を滞納・拒否した場合、資産を差し押さえられることも
連帯保証人が代わりに債務を返済する必要があり、返済ができない場合は資産を差し押さえられる可能性があります。
3
離婚した場合でも返済義務は無くならない
配偶者の連帯保証人となる場合、離婚した場合でも、連帯保証人としての返済義務はなくなりません。
4
連帯保証人が亡くなった場合、相続人に引き継がれる
連帯保証人が亡くなると原則としてその返済義務は相続人に引き継がれます。
ただし、相続放棄すれば、返済義務を引き継がないことも可能です
連帯保証人とは違う?
「連帯債務」のしくみ
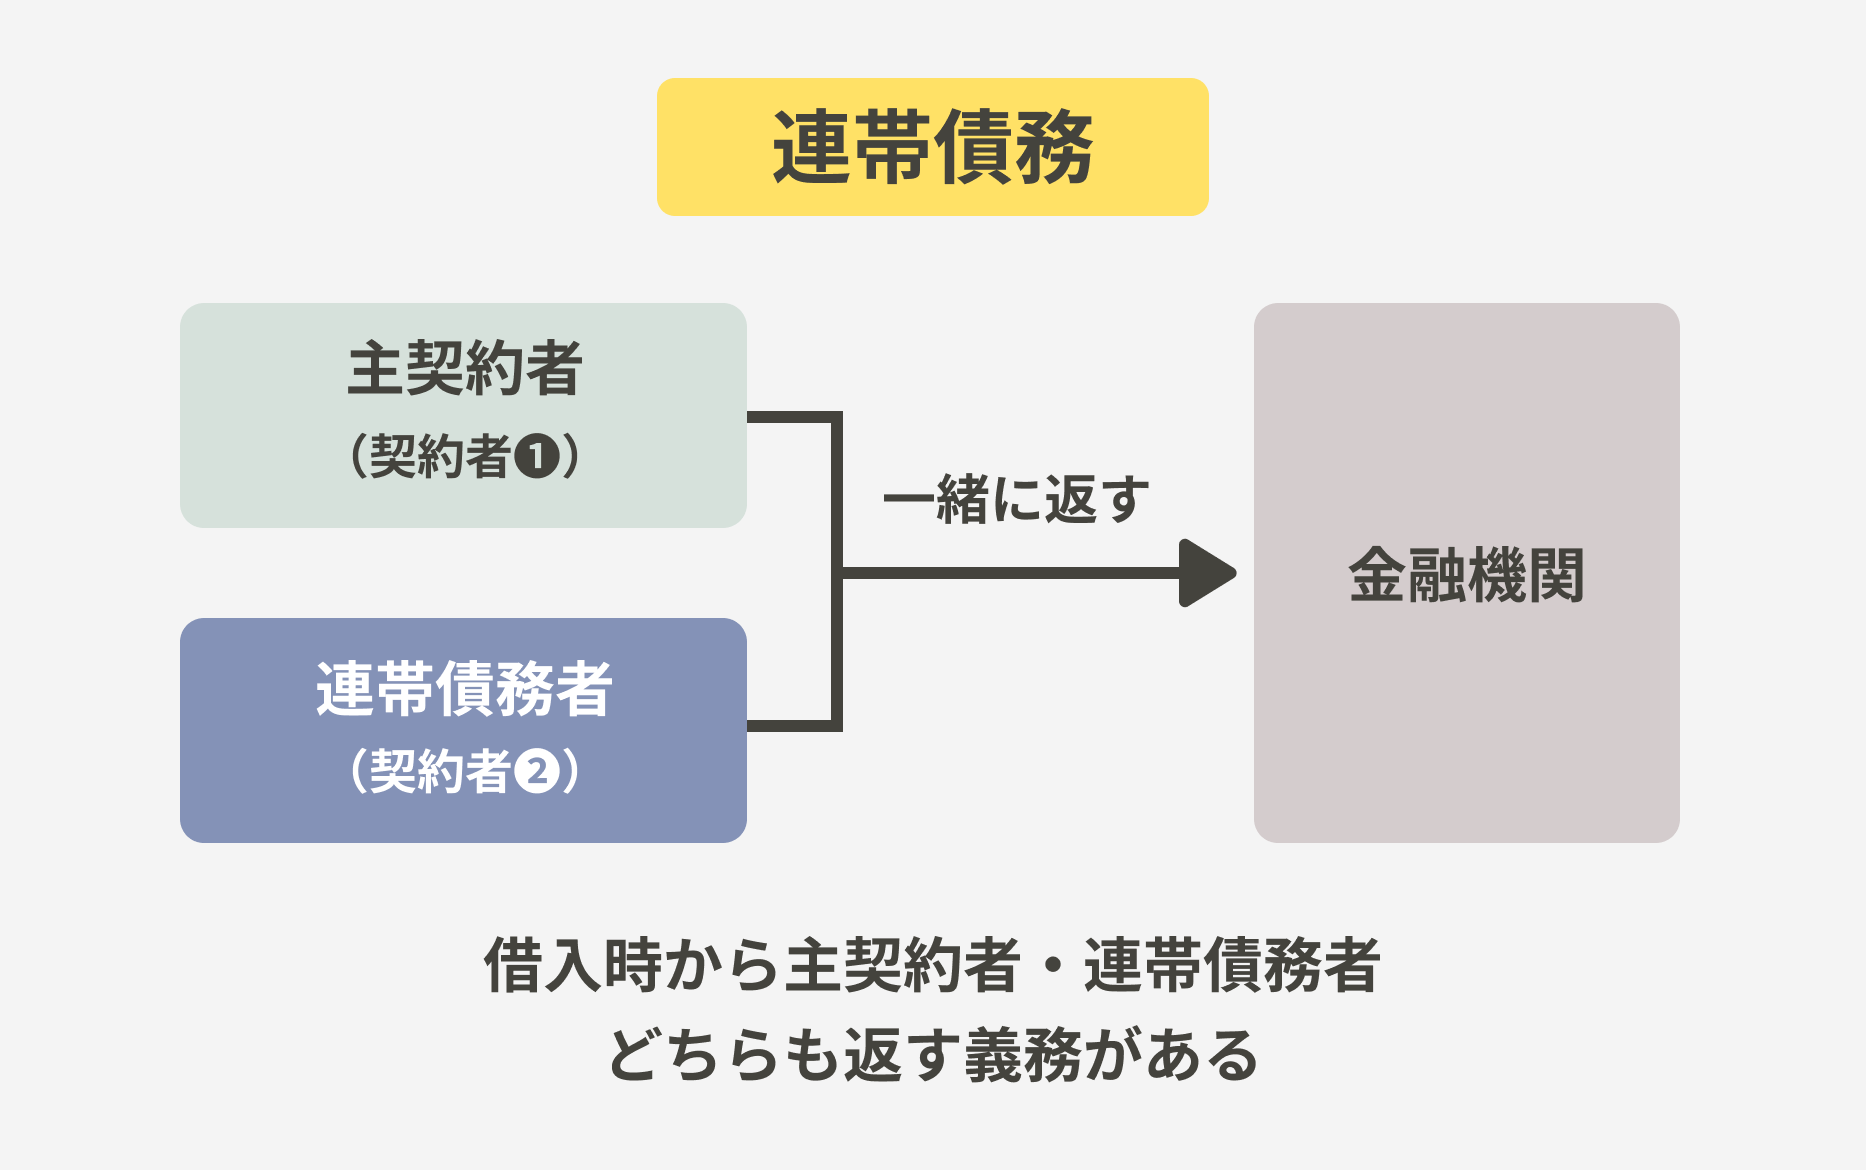
「連帯債務」とは、自分ひとりの収入では希望の金額を借りられないときなどに、夫婦など複数人で一緒にローンを借りる方法です。

ほかにも状況に合わせて
ペアローン・収入合算のしくみがあります


連帯保証人とは違う?
「連帯債務」のしくみ
「連帯債務」とは、自分ひとりの収入では希望の金額を借りられないときなどに、夫婦など複数人で一緒にローンを借りる方法です。
ほかにも状況に合わせて
ペアローン・収入合算のしくみがあります
住宅ローンはじめてガイド


住宅ローンはじめてガイド
連帯保証・連帯債務がわかったら

Webでかんたん事前審査
スマホやPCで
かんたん入力

最短即日で
結果回答


最適なプランを相談して決めたい方は
店舗でお気軽にご相談ください

契約なしでも相談可能
口座がなくても相談可能
一部店舗では土日も相談可能


