- /
- 個人のお客さま /
- ローン /
- 住宅ローン /
- 住宅ローンはじめてガイド /
- ④返済方法の基本

住宅ローンはじめてガイド4
返済方法の基本
しずぎん住宅ローンの返済方法について理解しましょう。
住宅ローンはじめてガイド4
返済方法の基本
しずぎん住宅ローンの返済方法について理解しましょう。

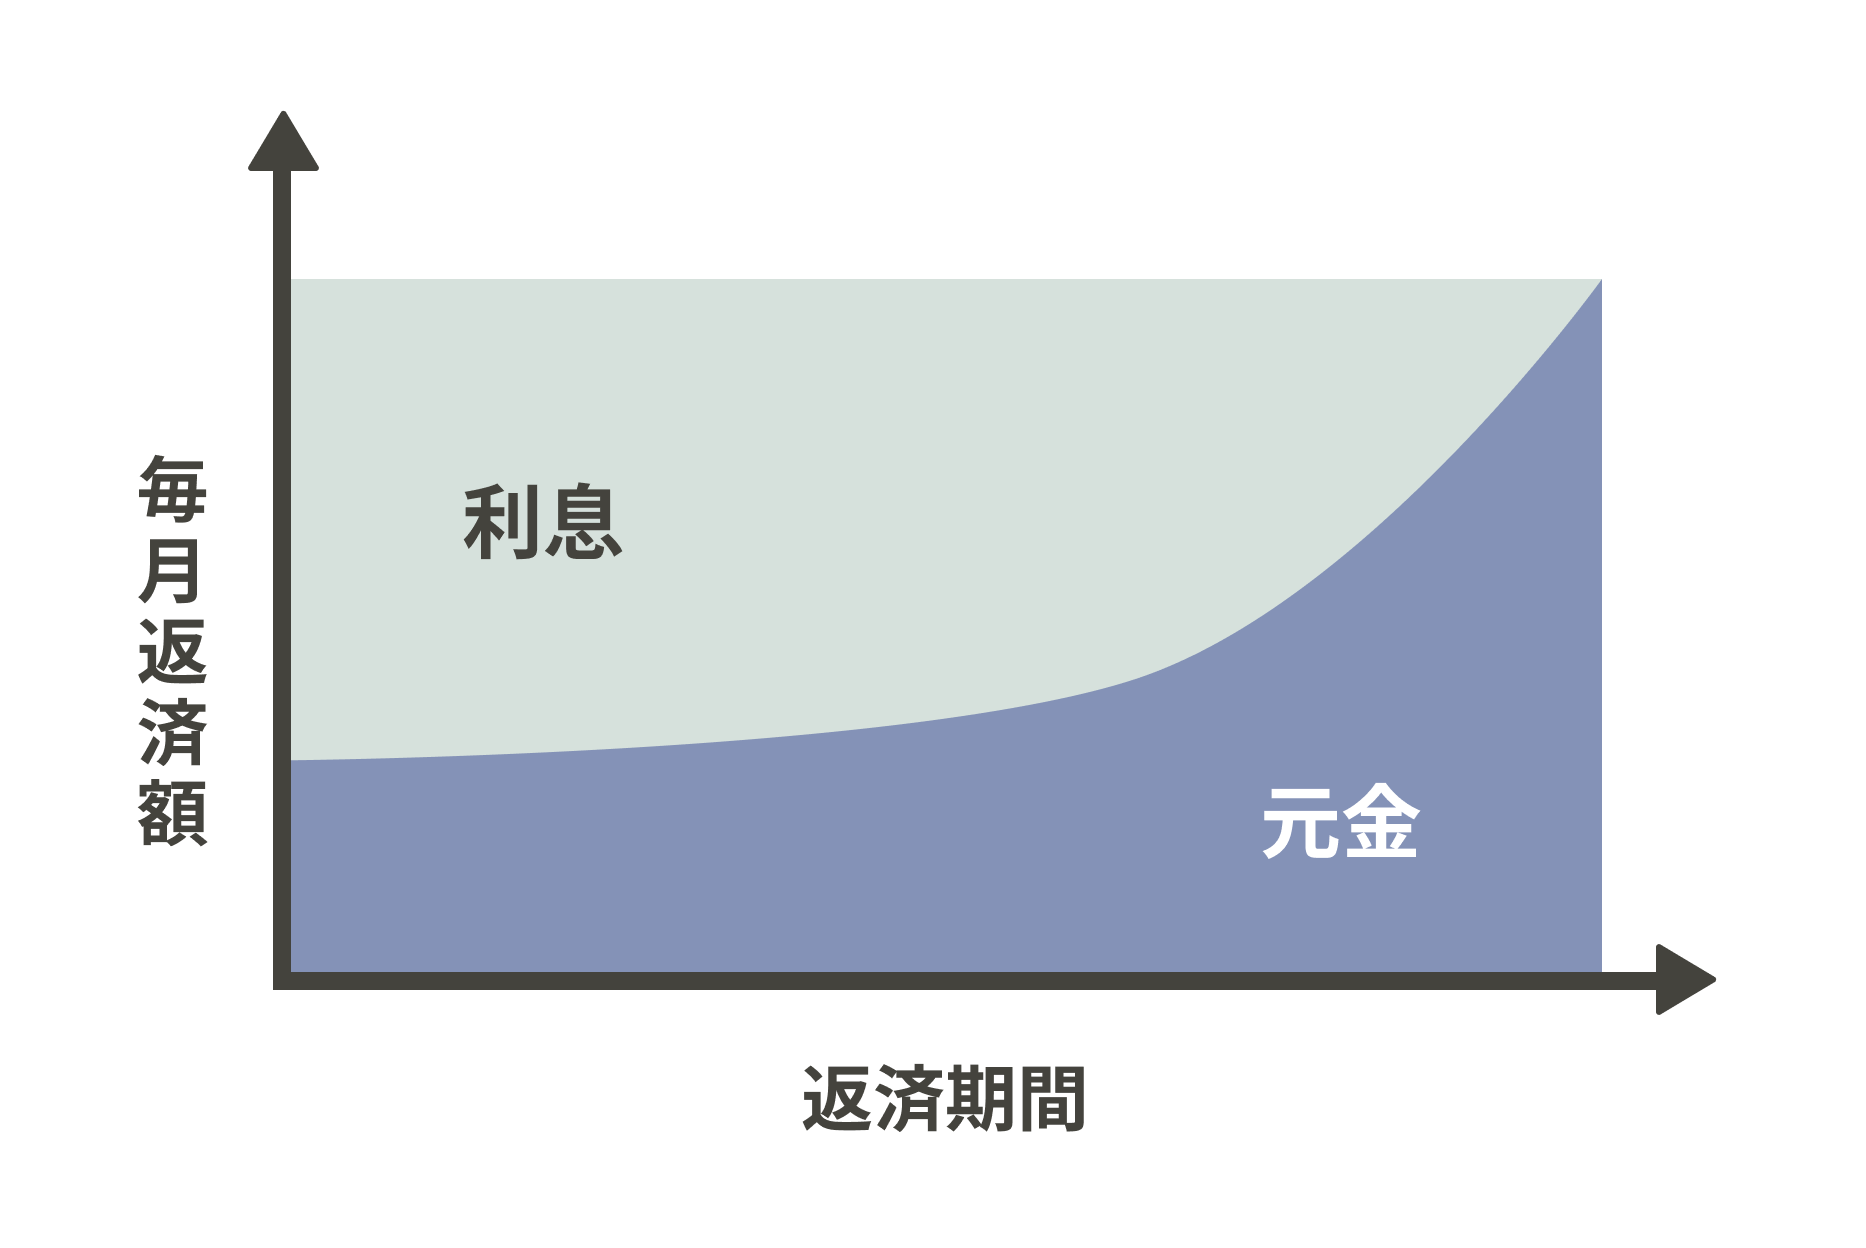
しずぎんの住宅ローンは「元利均等返済」
毎月の返済額(元金と利息の合計額)が、変わらない返済方法です。毎月の返済額が同じであるため、将来の見通しが立てやすくなります。
しずぎんの住宅ローンは「元利均等返済」
毎月の返済額(元金と利息の合計額)が、変わらない返済方法です。毎月の返済額が同じであるため、将来の見通しが立てやすくなります。
ボーナスを活用した
ボーナス返済も検討してみましょう
毎月の返済に加えて、半年に一度ボーナスのタイミングで返済額を増やす方法です。年に2回のボーナス支給月に合わせて、増額返済の時期を設定することができます。
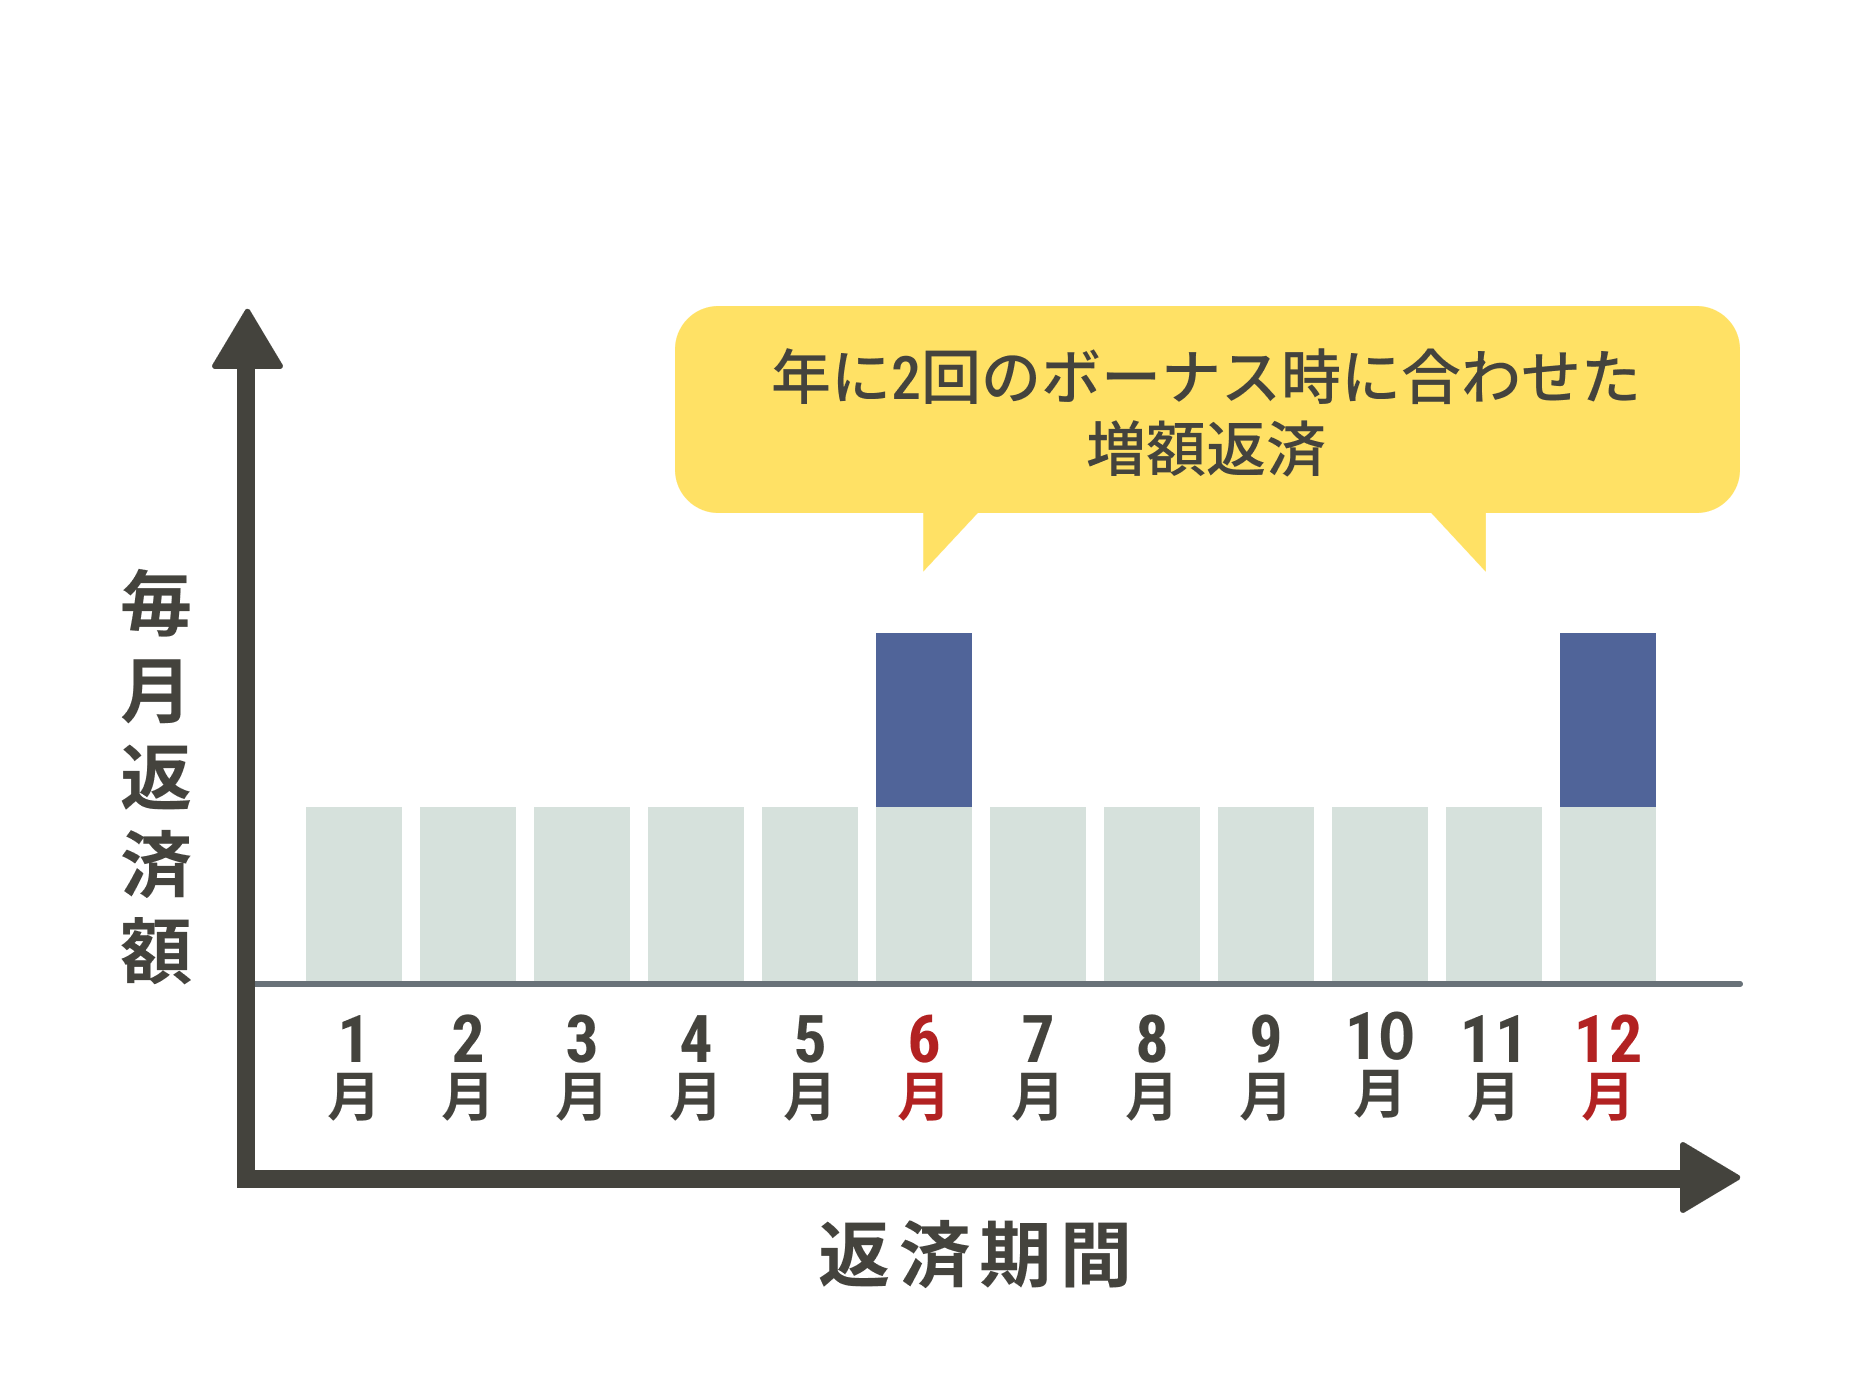
例)ボーナス払い有無による返済額の違い
借入金額
借入期間
金 利
:3,000万円
:30年
:2.475%(元利均等返済)
ボーナス
返済
毎月返済額
総返済額
なし
毎月118,146円
約42,530,000円
あり
毎月82,702円
約42,580,000円
差額
ー35,444円
+50,000円

ボーナス払いを併用すると、総返済額が増えてしまう点にも注意!

ご希望のお借り入れ金額から
返済額を試算してみましょう


ボーナスを活用した
ボーナス返済も検討してみましょう
毎月の返済に加えて、半年に一度ボーナスのタイミングで返済額を増やす方法です。年に2回のボーナス支給月に合わせて、増額返済の時期を設定することができます。
例)ボーナス払い有無による返済額の違い
借入金額
金 利
:3,000万円
:2.475%(元利均等返済)
借入期間
:30年
ボーナス
返済
毎月返済額
総返済額
なし
毎月118,146円
約42,530,000円
あり
毎月82,702円
約42,580,000円
差額
ー35,444円
+50,000円
ボーナス払いを併用すると、総返済額が増えてしまう点にも注意!
ご希望のお借り入れ金額から
返済額を試算してみましょう
住宅ローンはじめてガイド


住宅ローンはじめてガイド
返済方法がわかったら

Webでかんたん事前審査
スマホやPCで
かんたん入力

最短即日で
結果回答


最適なプランを相談して決めたい方は
店舗でお気軽にご相談ください

契約なしでも相談可能
口座がなくても相談可能
一部店舗では土日も相談可能


