- /
- 個人のお客さま /
- ローン /
- 住宅ローン /
- 住宅ローンはじめてガイド /
- ⑥ペアローンと収入合算の違い

住宅ローンはじめてガイド6
ペアローンと収入合算の違い
それぞれの違いを理解し、自分に合った借り方を知りましょう。
住宅ローンはじめてガイド6
ペアローンと収入合算の違い
それぞれの違いを理解し、自分に合った借り方を知りましょう。

ペアローンとは?
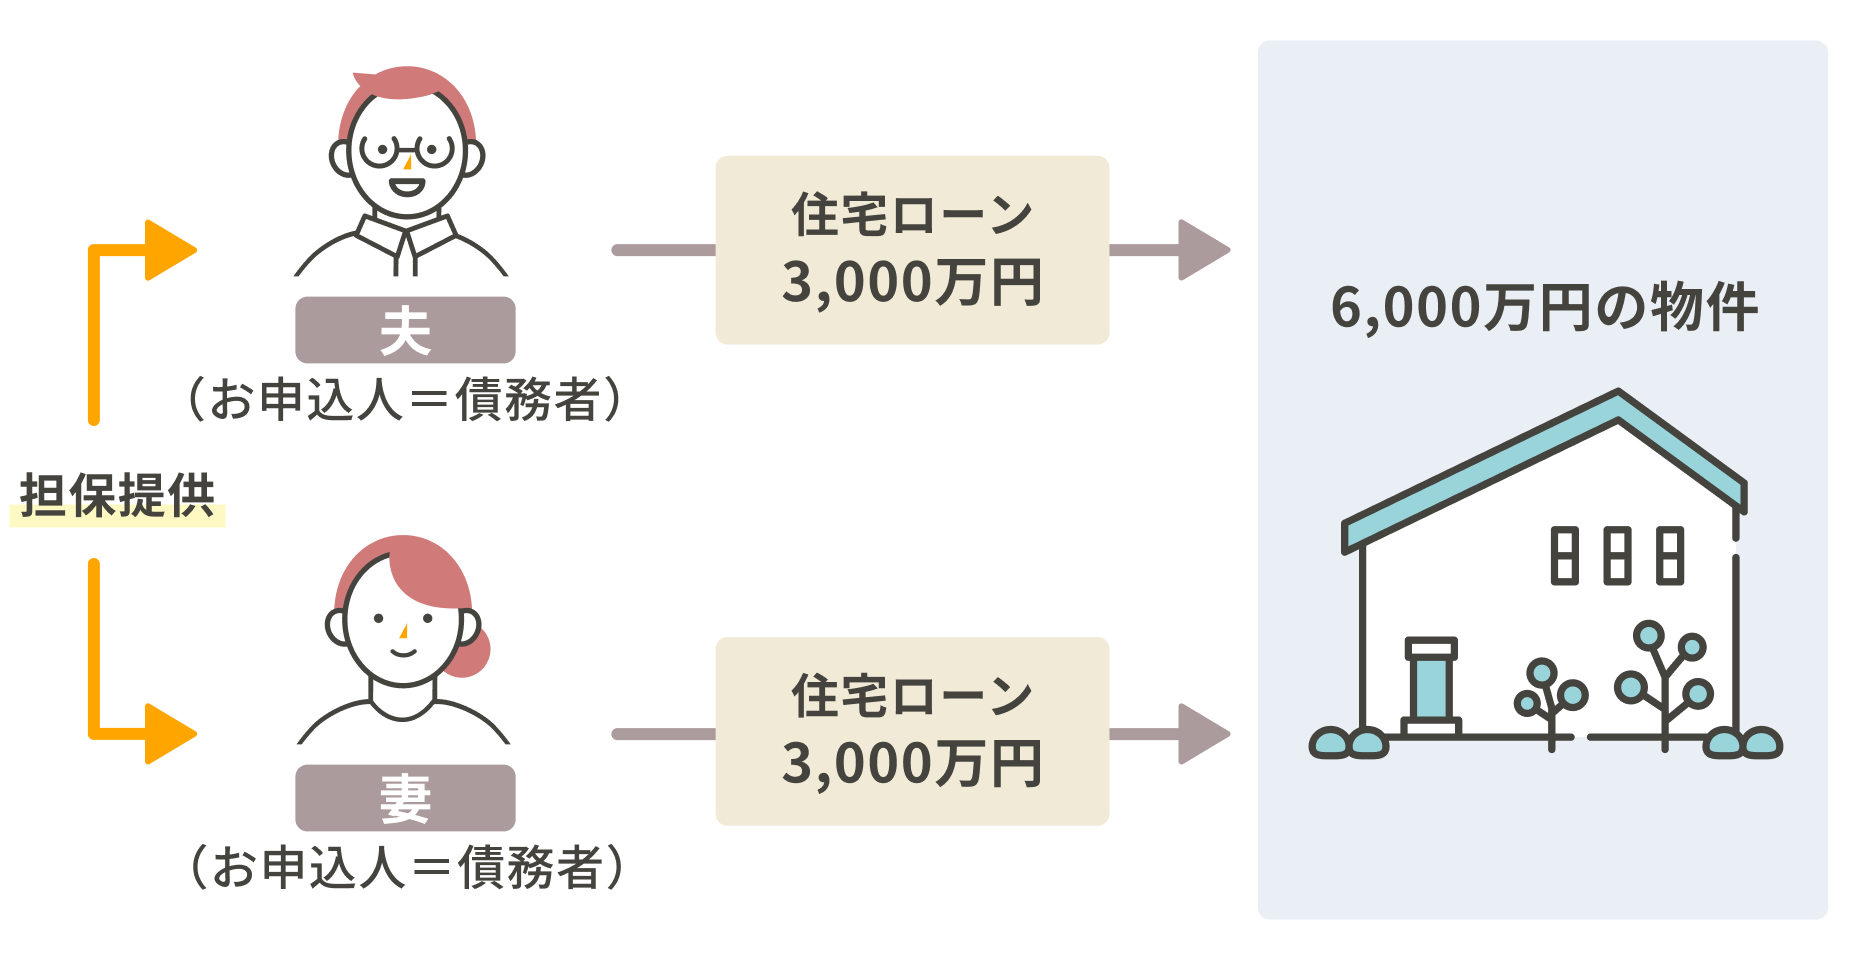
同一物件に対し、ご夫婦等がそれぞれ住宅ローンを申し込む方法です。
ペアローンの特徴

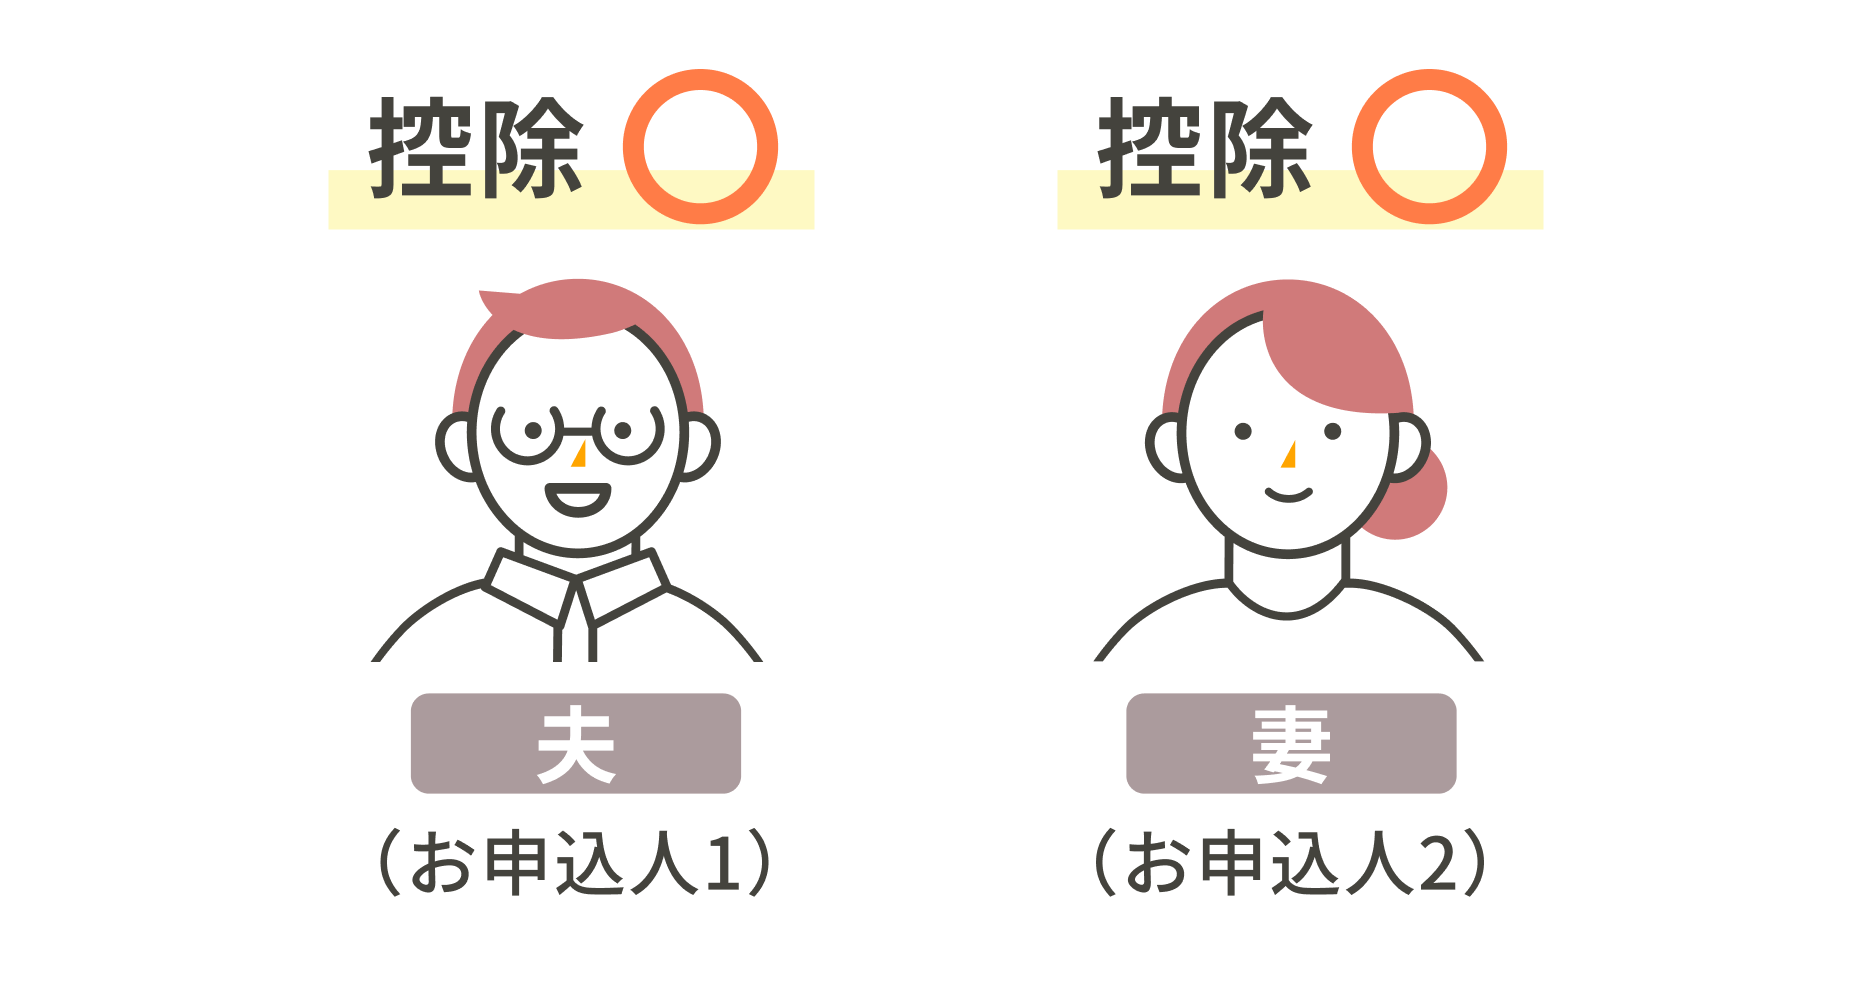
二人とも住宅ローン控除の対象に
ペアローンでは、それぞれがお申込人となるため、お2人とも住宅ローン控除の対象となります。

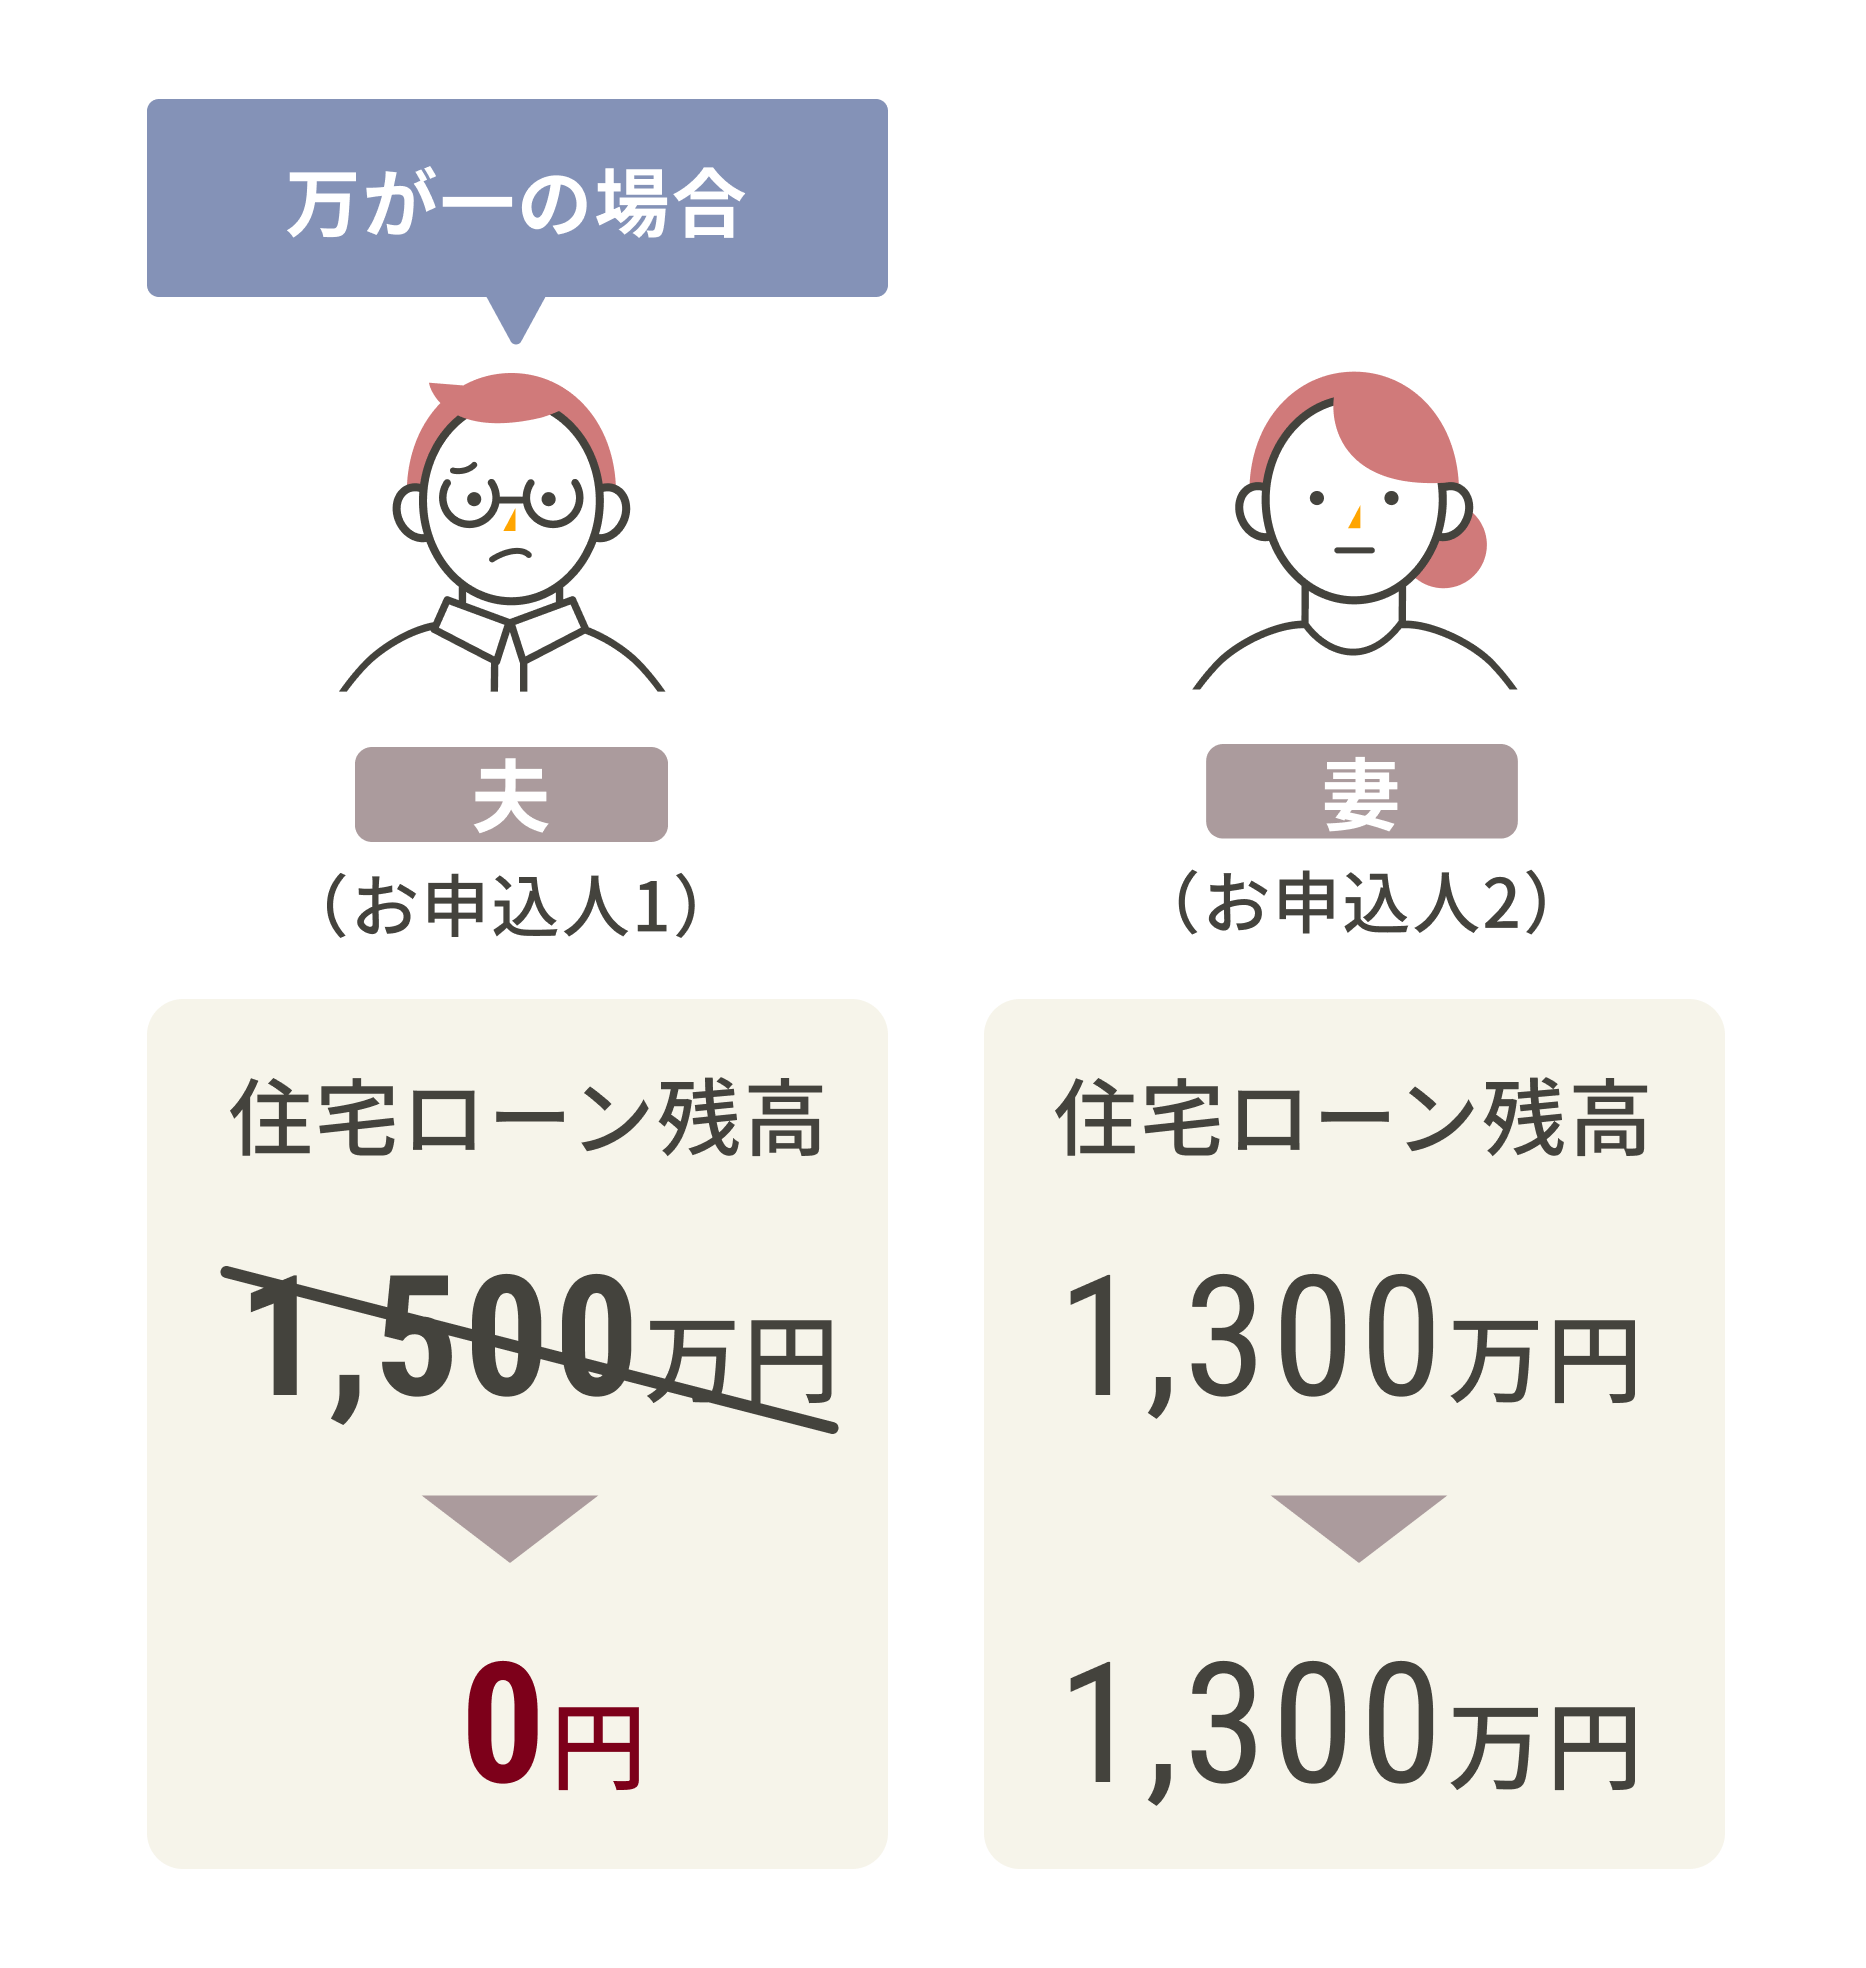

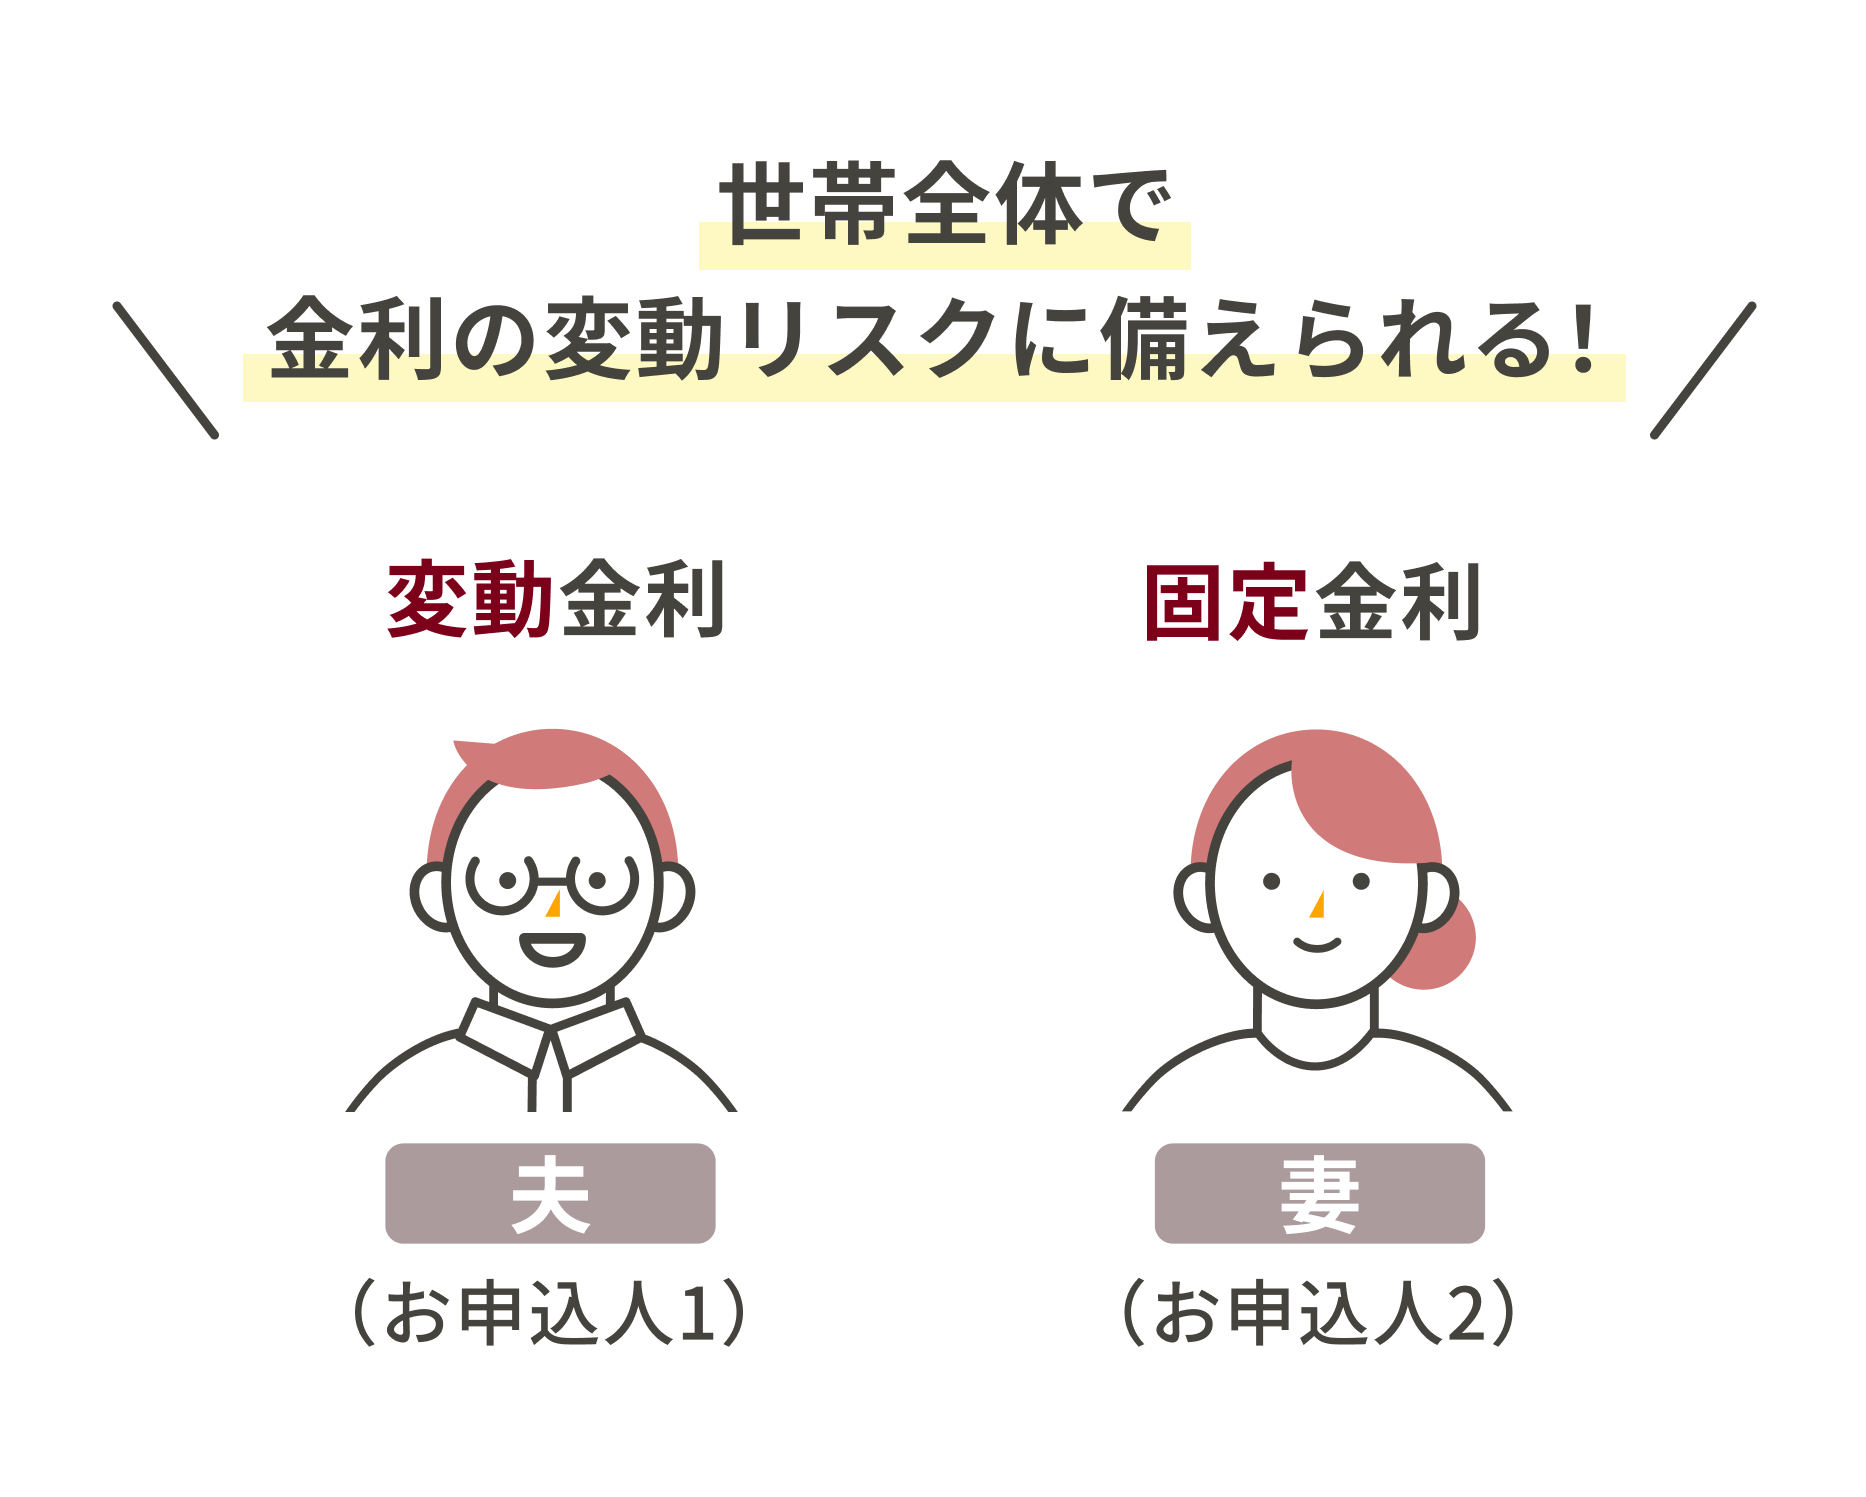
持分とお借り入れ額の
バランスに注意
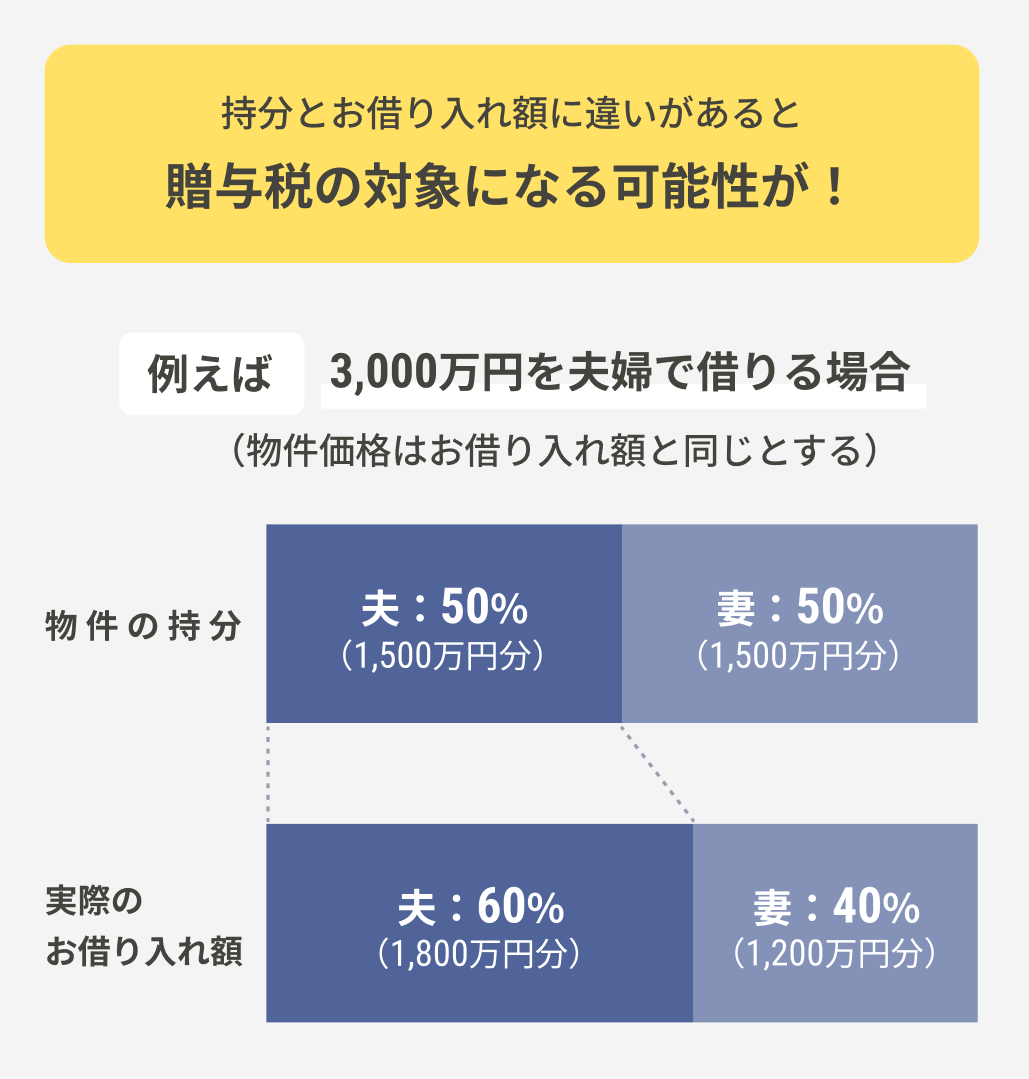
物件の名義を夫婦で半分ずつにしたのに、住宅ローンは夫の方がお借り入れ額が多いようなケースでは、「夫が妻に財産を贈与した」とみなされて、贈与税がかかる可能性があります。
ペアローンとは?
同一物件に対し、ご夫婦等がそれぞれ住宅ローンを申し込む方法です。

ペアローンの特徴
二人とも住宅ローン控除の対象に
ペアローンでは、それぞれがお申込人となるため、お2人とも住宅ローン控除の対象となります。
持分とお借り入れ額の
バランスに注意
物件の名義を夫婦で半分ずつにしたのに、住宅ローンは夫の方がお借り入れ額が多いようなケースでは、「夫が妻に財産を贈与した」とみなされて、贈与税がかかる可能性があります。
収入合算とは?
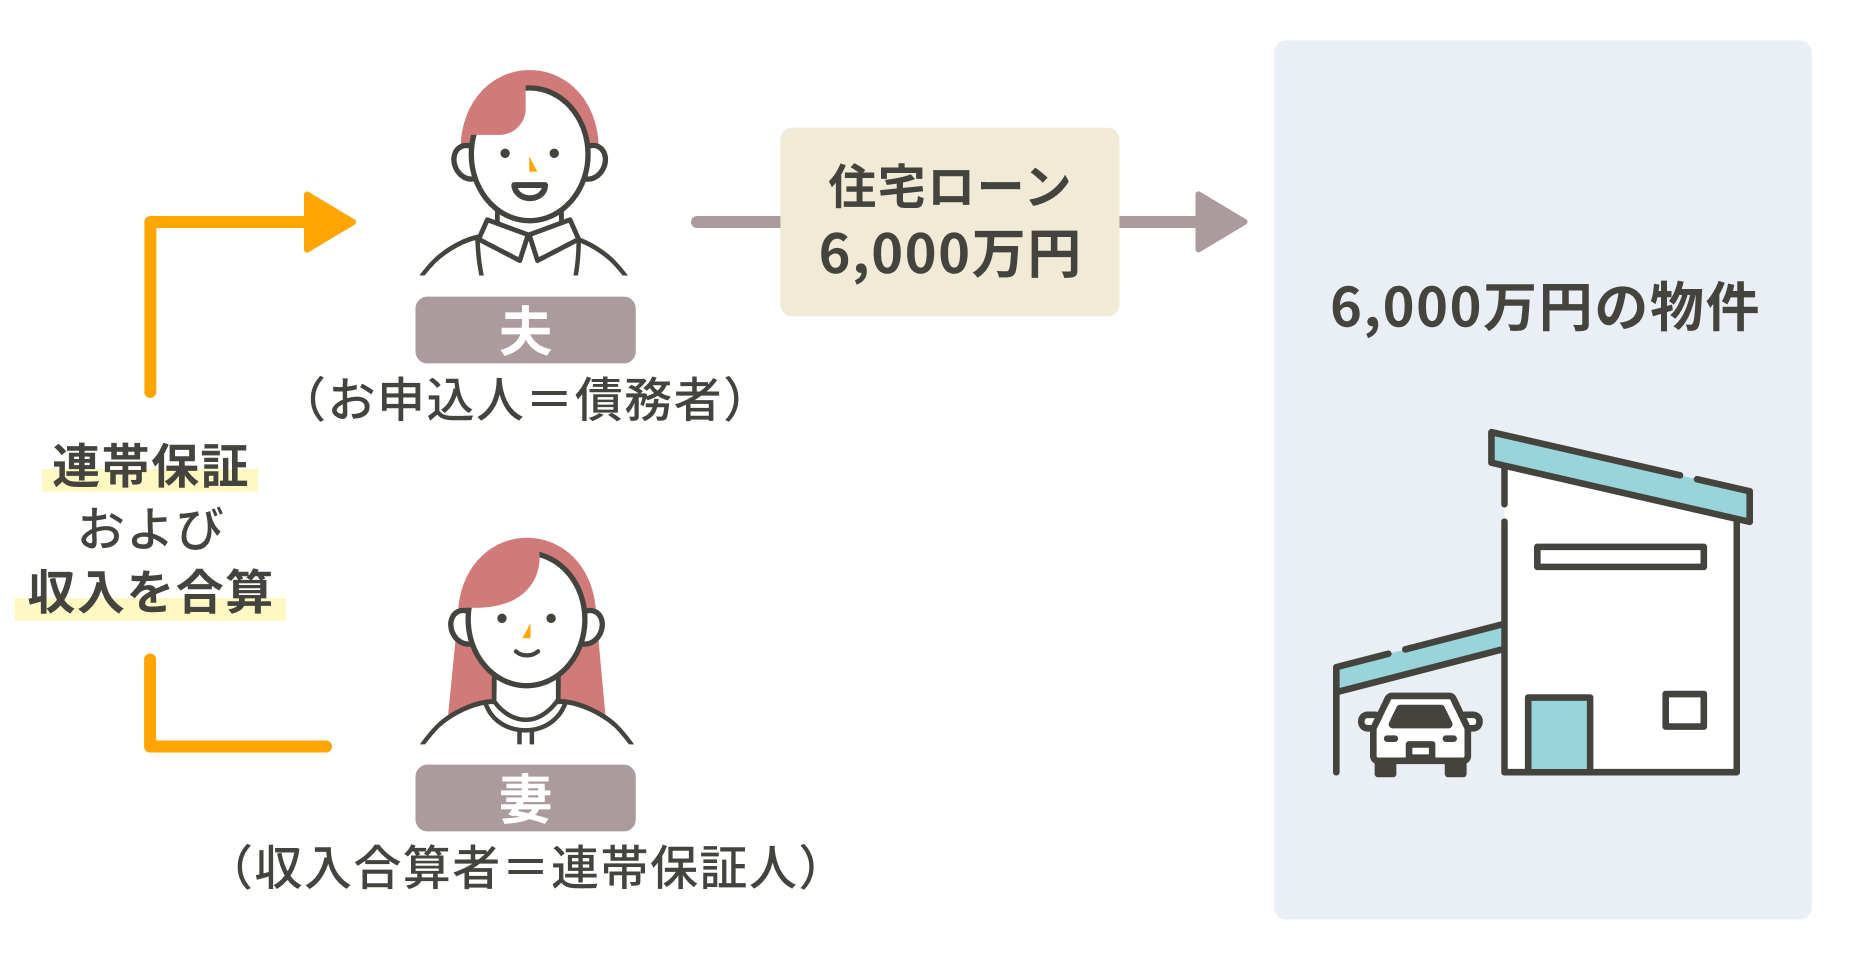
お申込人の収入に加えて、配偶者などの収入も合算し住宅ローンを申し込む方法です。
お申込人がローンの契約者(債務者)となり、収入を合算する方は連帯保証人になります。
収入合算の特徴
住宅ローン控除の対象は
お申込人のみ
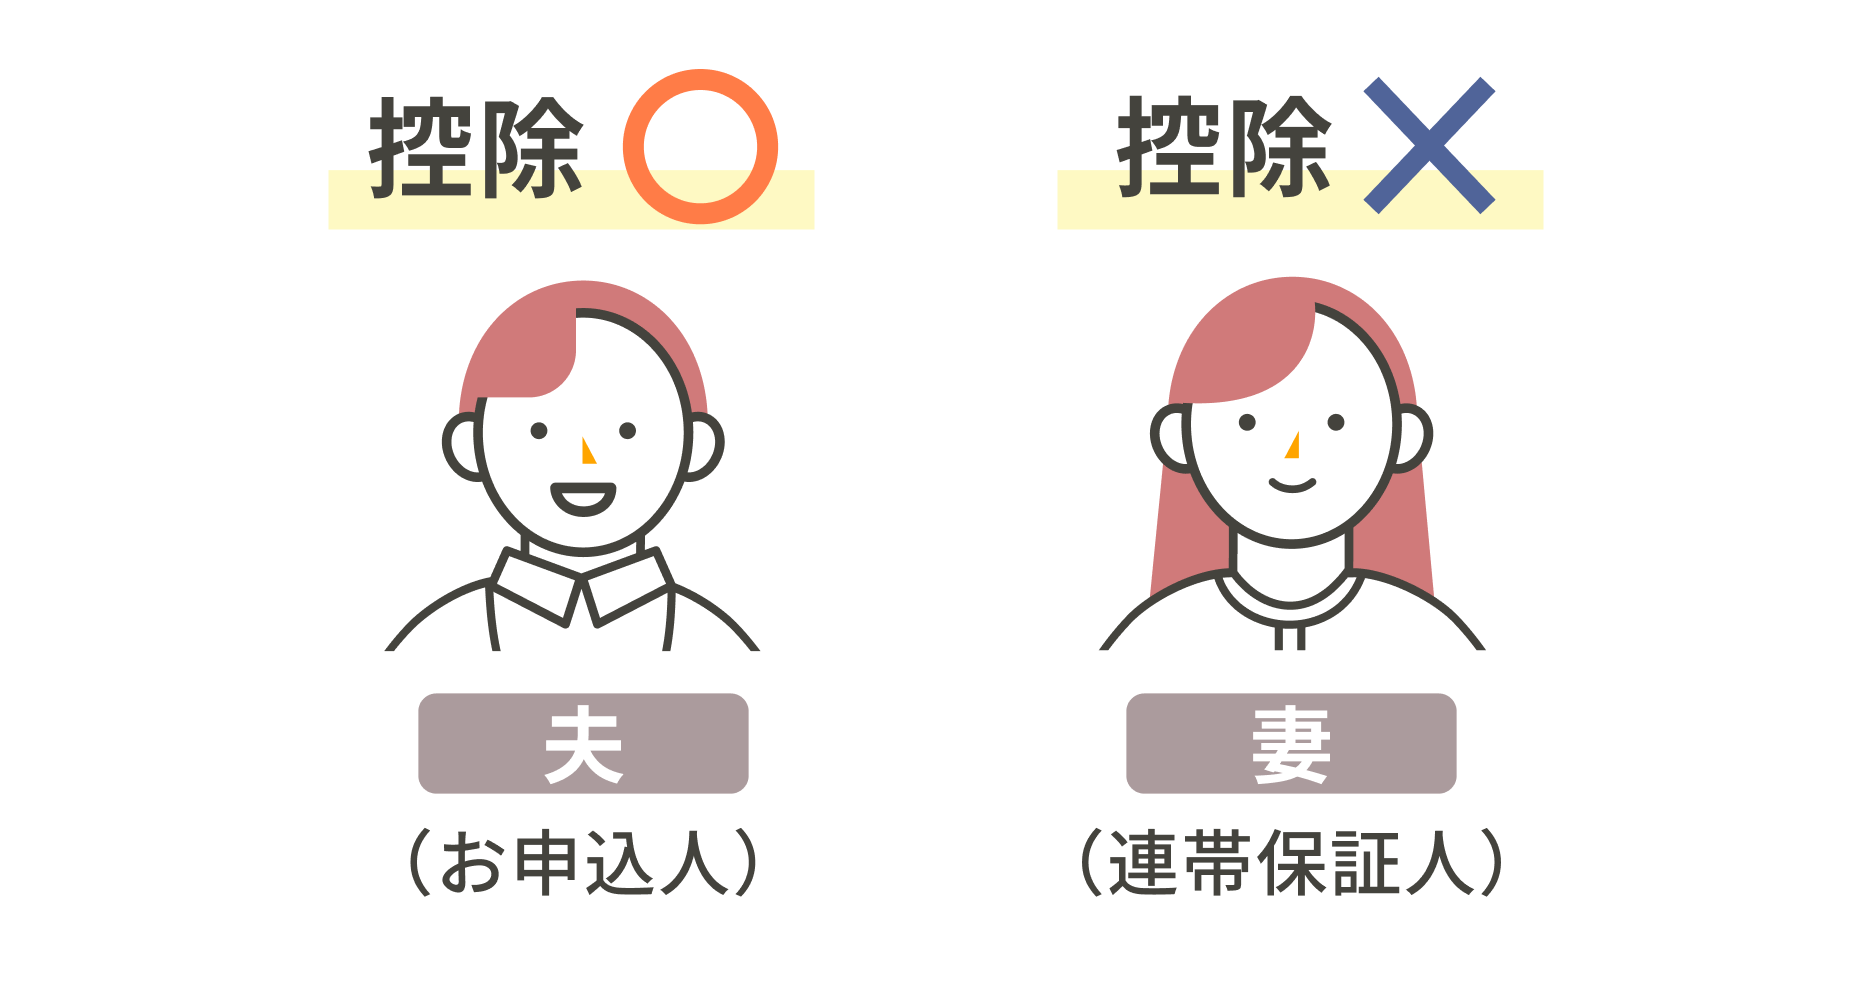
連帯保証人はローンのお申込人ではないため、住宅ローン控除を受けることはできません。
収入合算とは?
お申込人の収入に加えて、配偶者などの収入も合算し住宅ローンを申し込む方法です。お申込人がローンの契約者(債務者)となり、収入を合算する方は連帯保証人になります。

収入合算の特徴
住宅ローン控除の対象はお申込人のみ
連帯保証人はローンのお申込人ではないため、住宅ローン控除を受けることはできません。
ペアローン・収入合算の違い
それぞれ借り方には特徴があります。ご自身にあった借り方を選択しましょう。
| ペアローン | 収入合算 | |
|---|---|---|
| ご契約 ローン数 |
2本 | 1本 |
| お申込人 | 2人 | 1人 |
| 連帯保証人 | 双方 | 1人 |
| 住宅ローン 控除対象 |
2人とも対象 | お申込人のみ |
| 団信の 加入 |
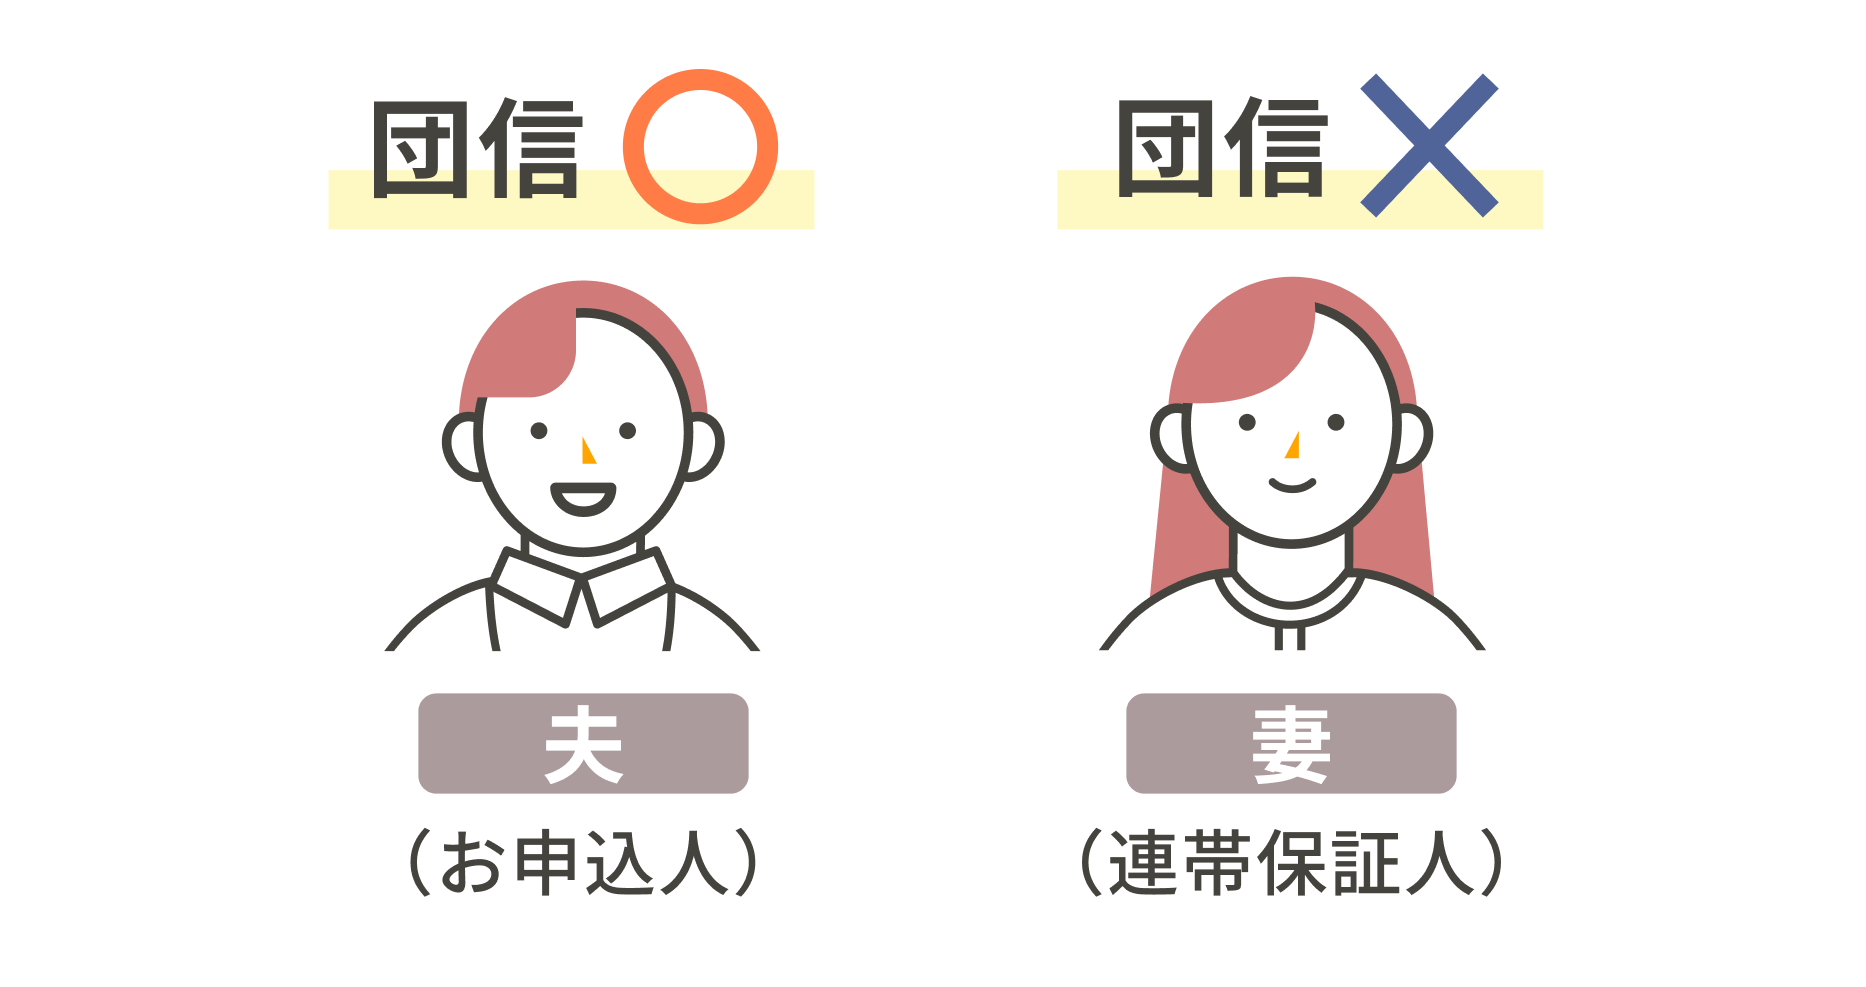
2人とも加入 | お申込人のみ |

ペアローン・収入合算で借りた場合の
目安が知りたい場合はこちら


ペアローン・収入合算の違い
それぞれ借り方には特徴があります。ご自身にあった借り方を選択しましょう。
| ペアローン | 収入合算 | |
|---|---|---|
| ご契約 ローン数 |
2本 | 1本 |
| お申込人 | 2人 | 1人 |
| 連帯保証人 | 双方 | 1人 |
| 住宅ローン 控除対象 |
2人とも対象 | お申込人のみ |
| 団信の 加入 |
2人とも加入 | お申込人のみ |
ペアローン・収入合算で借りた場合の
目安が知りたい場合はこちら
住宅ローンはじめてガイド


住宅ローンはじめてガイド
自分にあった借り方がわかったら

Webでかんたん事前審査
スマホやPCで
かんたん入力

最短即日で
結果回答


最適なプランを相談して決めたい方は
店舗でお気軽にご相談ください

契約なしでも相談可能
口座がなくても相談可能
一部店舗では土日も相談可能


